
7, sep 2026
Herfinanciering hypothecaire lening: ontdek of je vandaag voordeliger kan lenen.
Herfinanciering van je hypothecaire lening: wanneer is het interessant?
De rentevoeten veranderen, net als je persoonlijke situatie. Daardoor kan het interessant zijn om je bestaande hypothecaire lening opnieuw te bekijken. Bij een herfinanciering vervang je je huidige lening door een nieuwe lening, meestal om een lagere rentevoet, een aangepaste looptijd of meer financiële ademruimte te krijgen.
Een lagere rente klinkt aantrekkelijk, maar herfinancieren brengt mogelijk ook kosten met zich mee. Daarom is het belangrijk om niet alleen naar je maandelijkse afbetaling te kijken, maar naar de totale kost van je lening.
Wat betekent je hypothecaire lening herfinancieren?
Bij een herfinanciering sluit je een nieuwe lening af om het openstaande saldo van je huidige hypothecaire lening terug te betalen. Dat kan bij je huidige kredietgever of bij een andere bank. De voorwaarden van de nieuwe lening kunnen verschillen, bijvoorbeeld qua rentevoet, looptijd of type rente.
Soms volstaat een aanpassing bij je huidige bank. In andere gevallen wordt een volledig nieuw krediet afgesloten. De precieze aanpak en bijhorende kosten hangen af van je kredietgever en je dossier.
Wanneer kan herfinanciering interessant zijn?
Herfinanciering kan het overwegen waard zijn als de rentevoet op de markt duidelijk lager ligt dan de rentevoet van je huidige lening. Ook veranderingen in je leven kunnen aanleiding geven om je lening opnieuw te bekijken. Denk bijvoorbeeld aan een gewijzigde gezinssituatie, een hoger of lager inkomen of de wens om je maandelijkse afbetaling aan te passen.
Een lagere rentevoet kan je maandelijkse afbetaling verlagen of ervoor zorgen dat je over de resterende looptijd minder interest betaalt. Dat voordeel hangt onder meer af van het openstaande kapitaal, de resterende looptijd en de kosten van de herfinanciering.
Let op: een lagere maandelijkse afbetaling betekent niet automatisch dat je lening in totaal goedkoper wordt. Als je de looptijd verlengt, betaal je mogelijk langer interest. Je maandlast daalt dan misschien, terwijl de totale kost van het krediet stijgt.
Welke kosten komen kijken bij een herfinanciering?
Voor je beslist, breng je alle mogelijke kosten in kaart. Afhankelijk van je situatie kunnen dat onder meer zijn:
- Wederbeleggingsvergoeding: bij een vervroegde terugbetaling kan je huidige kredietgever een vergoeding aanrekenen. Voor een hypothecair krediet is die in principe wettelijk begrensd tot maximaal drie maanden interest op het vervroegd terugbetaalde bedrag.
- Dossier- en schattingskosten: de nieuwe kredietgever kan kosten aanrekenen om je aanvraag te behandelen of de woning te laten schatten.
- Notaris- en hypotheekkosten: wanneer een nieuwe hypotheek wordt gevestigd of de bestaande hypotheek wordt aangepast of doorgehaald, kunnen notariskosten en andere wettelijke kosten ontstaan.
- Kosten voor bijkomende producten: bekijk ook of de nieuwe voorwaarden gekoppeld zijn aan bijvoorbeeld een schuldsaldoverzekering of brandverzekering, en wat die producten kosten.
De kosten verschillen per dossier. Vraag daarom vooraf een volledig overzicht aan je huidige en eventuele nieuwe kredietgever. Zo kan je de besparing vergelijken met de totale kosten die je moet maken.
Herfinancieren bij dezelfde bank of bij een andere kredietgever?
Je kan eerst aan je huidige bank vragen of ze bereid is om de voorwaarden van je lening aan te passen. Dat kan praktisch zijn, maar de bank is niet verplicht om een voorstel te doen of je rentevoet te verlagen. Vergelijk het voorstel dus met andere mogelijkheden.
Een overstap naar een andere kredietgever kan een gunstiger aanbod opleveren, maar brengt mogelijk bijkomende kosten met zich mee. Vergelijk daarom niet alleen de rentevoet, maar ook het jaarlijks kostenpercentage (JKP), de looptijd, de maandelijkse afbetaling, eventuele verzekeringen en alle eenmalige kosten.
Zo beoordeel je of herfinanciering loont
- Vraag de gegevens van je huidige lening op. Noteer het openstaande kapitaal, de rentevoet, de resterende looptijd en de maandelijkse afbetaling.
- Vraag een afrekening op. Informeer bij je huidige kredietgever naar het bedrag dat nodig is om de lening vervroegd terug te betalen en naar eventuele kosten.
- Vergelijk concrete voorstellen. Kijk naar de totale terugbetaling en niet alleen naar de nieuwe maandlast.
- Bereken wanneer je het voordeel terugverdient. Vergelijk de verwachte besparing met alle kosten van de overstap.
- Bekijk de gevolgen op lange termijn. Controleer wat een kortere of langere looptijd betekent voor je maandbudget en de totale interest.
Een vergelijking op basis van concrete bedragen geeft een betrouwbaarder beeld dan een vergelijking van rentevoeten alleen. Hou ook rekening met je plannen: als je binnenkort wil verhuizen of je woning wil verkopen, kan dat de afweging veranderen.
Vergeet de fiscale gevolgen niet
De fiscale behandeling van een hypothecaire lening kan afhangen van onder meer de datum waarop je de lening afsloot, het gewest waar je woont en het gebruik van de woning. Een herfinanciering kan gevolgen hebben voor eventuele fiscale voordelen. Laat dit vooraf nakijken door je kredietgever, notaris of een fiscaal adviseur, zeker als je lening nog met een belastingvoordeel verbonden is.
Veelgestelde vragen over herfinanciering
Kan ik mijn hypothecaire lening op elk moment herfinancieren?
Je kan bij je kredietgever informeren naar een vervroegde terugbetaling en de mogelijkheden voor een nieuwe lening. Hou rekening met eventuele vergoedingen en andere kosten. Een nieuwe kredietgever beoordeelt ook je aanvraag en je terugbetalingscapaciteit.
Is een lagere rentevoet altijd voordeliger?
Nee. De rentevoet is belangrijk, maar de kosten van de herfinanciering en de looptijd tellen ook mee. Een lagere rentevoet in combinatie met een veel langere looptijd kan uiteindelijk duurder uitvallen.
Kan ik mijn maandelijkse afbetaling verlagen?
Dat kan bijvoorbeeld door een lagere rentevoet of een langere looptijd. Een langere looptijd kan de totale interest verhogen. Vergelijk daarom de nieuwe maandlast met het totale bedrag dat je over de volledige looptijd terugbetaalt.
Een weloverwogen keuze
Herfinanciering kan je lening beter laten aansluiten bij de huidige rentevoeten of je persoonlijke situatie. Of het financieel interessant is, hangt af van je openstaande saldo, resterende looptijd, nieuwe voorwaarden en alle bijkomende kosten. Vraag meerdere voorstellen aan en vergelijk de totale kost voordat je beslist. De uiteindelijke goedkeuring en voorwaarden zijn afhankelijk van je dossier en de kredietgever.
Ontdek of een herfinanciering van je hypothecaire lening loont.
- 0
- Door mailimaxbe

2, sep 2026
Plafondhoge deuren prijs: wat mag je verwachten?
Plafondhoge deuren: wat is de prijs?
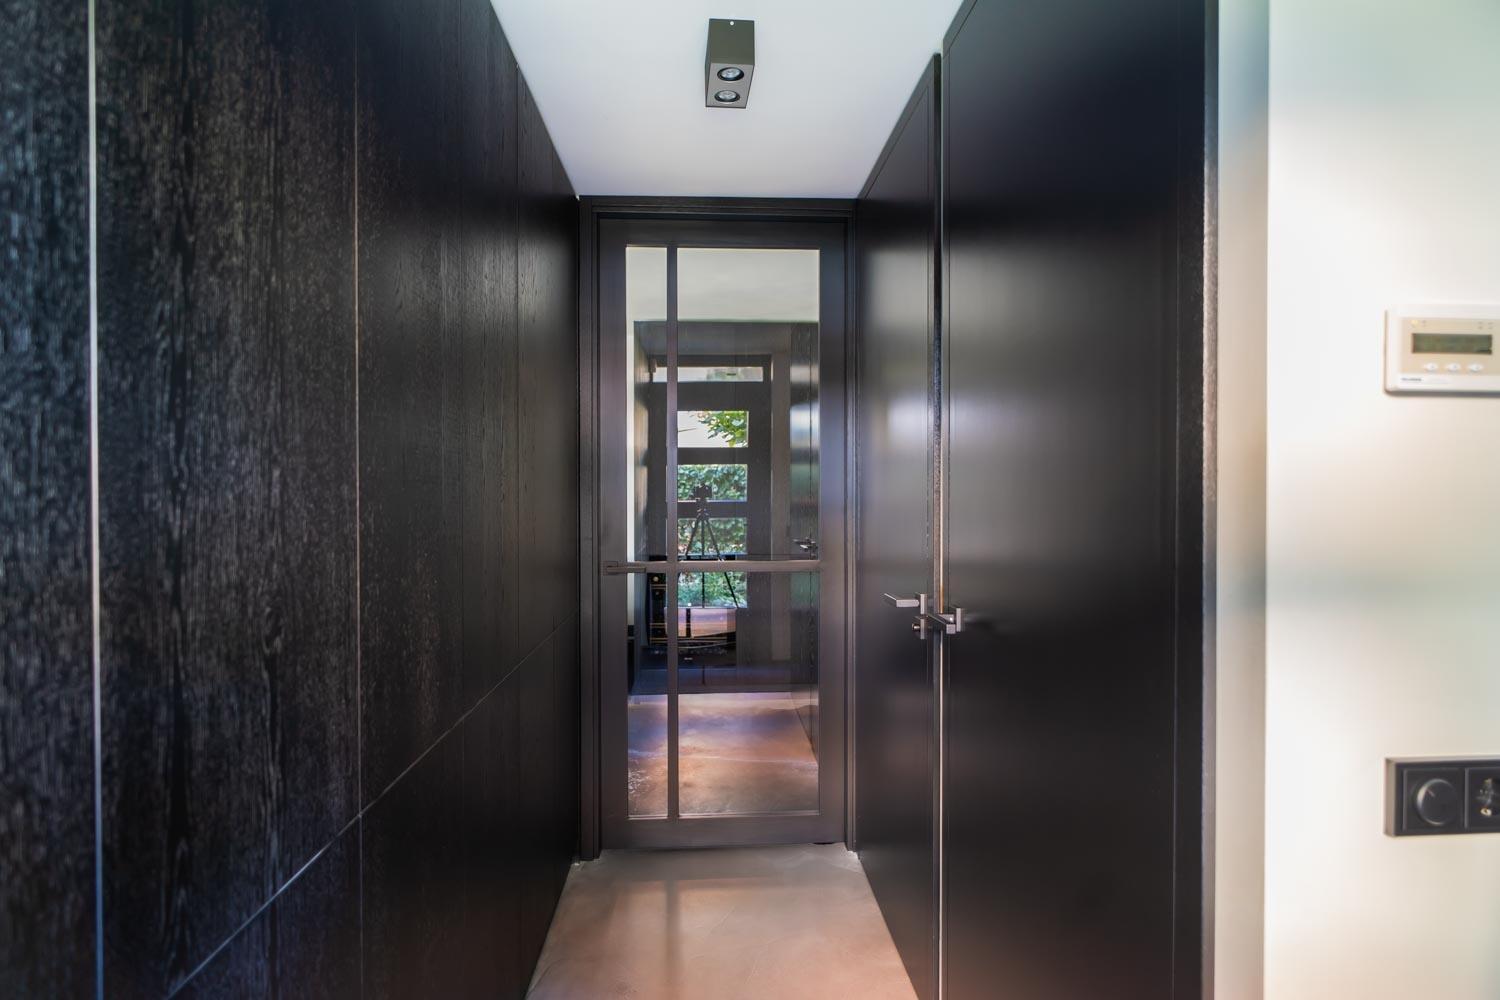
Plafondhoge deuren geven een ruimte een strak en ruimtelijk karakter. Doordat de deur bijna tot aan het plafond reikt, ontstaat er een rustige, verticale lijn in het interieur. Maar wat kosten plafondhoge deuren? De prijs hangt onder meer af van de afmetingen, het materiaal, het type deurkader en de plaatsing.
Hoeveel kosten plafondhoge deuren?
Als richtprijs mag je voor een plafondhoge deur op maat rekenen op ongeveer €900 tot €2.500 per deur, inclusief plaatsing. Voor een eenvoudige uitvoering kan de prijs lager liggen. Kies je voor een pivoterende deur, een speciale afwerking of maatwerk bij een uitzonderlijk hoge opening, dan kan de kost oplopen tot €3.500 of meer.
Onderstaande bedragen zijn indicatief. De uiteindelijke offerte hangt af van de situatie ter plaatse en de gekozen afwerking.
| Type plafondhoge deur | Indicatieve prijs, inclusief plaatsing |
|---|---|
| Schilderdeur met verborgen kader | €900 – €1.800 |
| Fineer- of houten deur op maat | €1.200 – €2.500 |
| Pivoterende plafondhoge deur | €1.500 – €3.500+ |
| Bijzondere uitvoering of extra hoog maatwerk | €2.000 – €4.000+ |
De bedragen zijn richtprijzen en kunnen verschillen per leverancier, regio en project. Vraag na of de offerte inclusief btw, plaatsing, beslag en eventuele afwerking is.
Welke factoren bepalen de prijs?
De hoogte en breedte van de deuropening
Een deur die hoger is dan een standaarddeur moet vaak op maat worden gemaakt. Hoe groter en zwaarder het deurblad, hoe steviger de scharnieren, het kader en de bevestiging moeten zijn. Ook de staat van de muuropening speelt mee: soms zijn voorbereidende werken nodig om alles perfect recht te krijgen.
Het materiaal en de afwerking
Een schilderdeur is doorgaans voordeliger dan een deur in fineer, massief hout of een andere hoogwaardige afwerking. Een deur die in dezelfde kleur als de muur wordt geschilderd, kan vrijwel naadloos opgaan in het interieur. Voor houtstructuren, lakwerk of speciale kleuren betaal je meestal meer.
Het type kader en beslag
Veel plafondhoge deuren worden gecombineerd met een verborgen deurkader. Dat zorgt voor een minimalistische look, maar vraagt een nauwkeurige plaatsing en een goede voorbereiding van de muur. Ook het gekozen beslag beïnvloedt de prijs. Denk aan onzichtbare scharnieren, een ingewerkte greep of een pivotsysteem.
De plaatsing en voorbereidende werken
Een deur plaatsen in een nieuwe of perfect voorbereide opening is meestal eenvoudiger dan werken in een bestaande woning. Mogelijke extra kosten zijn het aanpassen van de deuropening, het uitvlakken van muren, pleisterwerken en het schilderen na de plaatsing. Laat daarom vooraf duidelijk opnemen welke werken in de offerte zitten.
Zijn plafondhoge deuren duurder dan standaarddeuren?
Meestal wel. Standaarddeuren zijn verkrijgbaar in vaste maten en zijn daardoor eenvoudiger te produceren en te plaatsen. Plafondhoge deuren vragen vaker maatwerk en soms ook een aangepast kader of speciaal beslag. Daar staat tegenover dat ze een uitgesproken architecturale uitstraling geven en mooi aansluiten bij moderne, minimalistische interieurs.
Hoe kan je de kosten beperken?
- Kies een courante hoogte in plaats van een uitzonderlijk groot deurblad.
- Vergelijk offertes op basis van dezelfde afmetingen, materialen en afwerking.
- Controleer of de prijs plaatsing, beslag, btw en afwerking omvat.
- Bespreek vooraf of voorbereidende werken door de schrijnwerker of een andere aannemer gebeuren.
- Informeer naar een schilderklare deur als je de schilderwerken zelf wil uitvoeren.
Een correcte prijs voor jouw plafondhoge deur
De prijs van een plafondhoge deur hangt sterk af van de afmetingen en de gewenste afwerking. Een eenvoudige schilderdeur met verborgen kader kan een betaalbare keuze zijn, terwijl een pivoterende deur of een uitvoering in fineer meer kost. Laat de opening nauwkeurig opmeten en vraag een gedetailleerde offerte aan. Zo weet je vooraf welke kosten inbegrepen zijn en kom je niet voor verrassingen te staan.
Voordelen van Plafondhoge Deuren: Ruimtelijkheid, Stijl en Budgetvriendelijke Opties in België
- Creëert een ruimtelijker gevoel.
- Geeft je interieur een strakke uitstraling.
- Past mooi bij moderne woningen.
- Kan op maat gemaakt worden.
- Verkrijgbaar in verschillende afwerkingen.
- Een schilderdeur is vaak budgetvriendelijker.
- Vergelijk offertes om de prijs te drukken.
- Inclusief plaatsing weet je beter waar je aan toe bent.
Nadelen van Plafondhoge Deuren: Een Overzicht van de Kosten
- Plafondhoge deuren kosten doorgaans meer dan standaarddeuren.
- Maatwerk verhoogt vaak de aankoopprijs.
- Een verborgen deurkader kan extra kosten met zich meebrengen.
- Speciaal beslag maakt de deur duurder.
- Plaatsing vraagt vaak meer precisie en werkuren.
- Aanpassingen aan de muuropening kunnen de prijs opdrijven.
- Afwerking en schilderwerken zijn niet altijd inbegrepen.
Creëert een ruimtelijker gevoel.
Een van de grootste troeven van plafondhoge deuren is dat ze een ruimte groter en opener doen aanvoelen. Doordat de deur bijna tot aan het plafond reikt, lopen de verticale lijnen van de kamer visueel door en oogt het interieur hoger. Zeker in combinatie met een strak deurkader of een uitvoering in dezelfde kleur als de muur zorgt dat voor een rustig, ruimtelijk effect.
Geeft je interieur een strakke uitstraling.
Een plafondhoge deur geeft je interieur een strakke, moderne uitstraling. Doordat de deur tot vlak bij het plafond reikt, ontstaat er een elegante verticale lijn die de ruimte optisch hoger doet lijken. Combineer je de deur met een verborgen kader en een afwerking in dezelfde kleur als de muur, dan vormt ze één rustig geheel met het interieur.
Past mooi bij moderne woningen.
Plafondhoge deuren passen mooi bij moderne woningen dankzij hun strakke lijnen en minimalistische uitstraling. Ze lopen bijna tot aan het plafond, waardoor muren rustiger ogen en ruimtes hoger en ruimer lijken. In combinatie met een onzichtbaar deurkader gaan ze bovendien naadloos op in het interieur.
Kan op maat gemaakt worden.
Een groot voordeel van plafondhoge deuren is dat ze volledig op maat gemaakt kunnen worden. Zo kan de deur precies aansluiten op de hoogte en breedte van je deuropening, ook wanneer die afwijkt van standaardafmetingen. Je kiest bovendien zelf het materiaal, de kleur en de afwerking, zodat de deur mooi past bij je interieur. Maatwerk kan de prijs beïnvloeden, maar zorgt wel voor een strak en harmonieus resultaat.
Verkrijgbaar in verschillende afwerkingen.
Plafondhoge deuren zijn verkrijgbaar in verschillende afwerkingen, zodat je ze makkelijk afstemt op je interieur en budget. Kies bijvoorbeeld voor een schilderklare deur die je dezelfde kleur als de muur geeft, of ga voor een gelakte uitvoering, houtfineer of een decoratieve houtstructuur. De gekozen afwerking beïnvloedt mee de prijs, maar biedt tegelijk de mogelijkheid om de deur naadloos in je interieur te laten passen of er net een opvallend accent van te maken.
Een schilderdeur is vaak budgetvriendelijker.
Een plafondhoge schilderdeur is vaak budgetvriendelijker dan een uitvoering in fineer of massief hout. Je kiest een deur die klaar is om te schilderen en werkt ze af in een kleur die bij je interieur past. Zo krijg je de strakke uitstraling van een deur tot aan het plafond, zonder meteen te betalen voor een duurdere materiaalafwerking. Houd er wel rekening mee dat de prijs ook afhangt van de afmetingen, het deurkader en de plaatsing.
Vergelijk offertes om de prijs te drukken.
Wil je de prijs van plafondhoge deuren drukken? Vergelijk dan offertes van verschillende schrijnwerkers. Vraag telkens een prijs op basis van dezelfde afmetingen, materialen, afwerking en plaatsingswerken. Zo zie je meteen waar de verschillen zitten en kan je een doordachte keuze maken. Let niet alleen op het totaalbedrag, maar controleer ook wat inbegrepen is, zoals het deurkader, het beslag, de btw en eventuele voorbereidende werken.
Inclusief plaatsing weet je beter waar je aan toe bent.
Wanneer de prijs van plafondhoge deuren inclusief plaatsing wordt vermeld, weet je beter waar je aan toe bent. Je krijgt een duidelijker beeld van de totale investering, zonder dat je de installatiekosten nog apart hoeft in te schatten. Zo kan je offertes makkelijker vergelijken en vermijd je verrassingen achteraf.
Plafondhoge deuren kosten doorgaans meer dan standaarddeuren.
Een belangrijk nadeel is dat plafondhoge deuren doorgaans meer kosten dan standaarddeuren. Ze worden vaker op maat gemaakt en vragen soms een aangepast deurkader, steviger beslag en een nauwkeurige plaatsing. Ook voorbereidende werken, zoals het aanpassen of rechtzetten van de deuropening, kunnen de totaalprijs verhogen. Vraag daarom verschillende, gedetailleerde offertes aan en controleer goed welke kosten inbegrepen zijn.
Maatwerk verhoogt vaak de aankoopprijs.
Een belangrijk nadeel van plafondhoge deuren is dat maatwerk de aankoopprijs vaak verhoogt. Omdat de deur op de precieze hoogte en breedte van de deuropening wordt afgestemd, zijn standaardmodellen niet altijd geschikt. Ook een aangepast deurkader en speciaal beslag kunnen de kostprijs verder opdrijven.
Een verborgen deurkader kan extra kosten met zich meebrengen.
Een verborgen deurkader zorgt voor een strakke, minimalistische uitstraling, maar kan de prijs van een plafondhoge deur verhogen. Het kader moet nauwkeurig worden ingebouwd en vraagt vaak extra voorbereiding, zoals het aanpassen en afwerken van de muuropening. Informeer daarom vooraf of de kosten voor het kader, de plaatsing en eventuele pleister- of schilderwerken in de offerte inbegrepen zijn.
Speciaal beslag maakt de deur duurder.
Een plafondhoge deur vraagt vaak speciaal beslag, zoals extra stevige of onzichtbare scharnieren en soms een pivotsysteem. Dat beslag moet het grotere en zwaardere deurblad veilig ondersteunen en mooi laten bewegen. Daardoor ligt de prijs hoger dan bij een standaarddeur. Ook de montage kan complexer zijn, wat bijkomende kosten met zich mee kan brengen.
Plaatsing vraagt vaak meer precisie en werkuren.
Een aandachtspunt bij plafondhoge deuren is dat de plaatsing meer precisie en werkuren vraagt dan bij een standaarddeur. De deuropening moet nauwkeurig worden opgemeten en het deurblad, kader en beslag moeten perfect uitgelijnd zijn. Zeker bij een verborgen kader of een hoge, zware deur kan extra voorbereiding nodig zijn. Die gespecialiseerde plaatsing kan de totale prijs dus verhogen.
Aanpassingen aan de muuropening kunnen de prijs opdrijven.
Bij plafondhoge deuren kunnen aanpassingen aan de muuropening de prijs flink opdrijven. Is de opening niet hoog of recht genoeg, dan zijn er mogelijk extra werken nodig, zoals metselwerk, pleisterwerk of het verstevigen van de muur. Bespreek dit vooraf met de plaatser en laat de muuropening opmeten, zodat eventuele meerkosten duidelijk in de offerte staan.
Afwerking en schilderwerken zijn niet altijd inbegrepen.
Hou er rekening mee dat de prijs van plafondhoge deuren niet altijd de volledige afwerking omvat. Schilderwerken, het bijwerken van de muren en het afkitten van de deur kunnen apart worden aangerekend of moet je zelf voorzien. Vraag daarom vooraf duidelijk na welke werken in de offerte inbegrepen zijn, zodat je de totale kost correct kan inschatten.