
21, nov 2026
De beste stekkerbatterij voor jouw energiebehoefte
De beste stekkerbatterij: zo kies je de juiste thuisbatterij met stekker
Een stekkerbatterij kan helpen om meer van je eigen zonnestroom te gebruiken of elektriciteit op te slaan wanneer stroom goedkoop is. Maar wat is de beste stekkerbatterij? Dat hangt af van je verbruik, zonnepanelen, energiecontract en de manier waarop je de batterij wilt gebruiken. Let niet alleen op de opslagcapaciteit: ook het vermogen, de aansturing en de veiligheid bepalen of een model bij jouw woning past.
Wat is een stekkerbatterij?
Een stekkerbatterij is een compacte thuisbatterij die via een aansluiting op het elektriciteitsnet werkt. Sommige modellen zijn bedoeld om overtollige zonnestroom op te slaan; andere kunnen ook laden tijdens goedkope uren en stroom leveren wanneer de tarieven hoger zijn. De werking verschilt per product. Controleer daarom goed of de batterij geschikt is voor jouw zonnepanelen, omvormer en energiecontract.
“Met stekker” betekent bovendien niet automatisch dat elk toestel zonder verdere controles op een willekeurig stopcontact kan worden aangesloten. Volg altijd de installatievoorschriften van de fabrikant en controleer welke elektrische aansluiting en beveiliging nodig zijn.
Waarop moet je letten bij de beste stekkerbatterij?
Opslagcapaciteit
De capaciteit geeft aan hoeveel energie de batterij kan opslaan, meestal uitgedrukt in kilowattuur (kWh). Een grotere batterij is niet vanzelfsprekend een betere keuze. Als je ’s avonds maar weinig stroom verbruikt, blijft een groot deel van de capaciteit mogelijk ongebruikt. Kijk naar je verbruik in de avond en nacht en naar de hoeveelheid zonnestroom die je regelmatig overdag over hebt.
Laad- en ontlaadvermogen
Het vermogen, uitgedrukt in kilowatt (kW), bepaalt hoe snel de batterij kan laden of stroom kan leveren. Een batterij met veel capaciteit maar een laag ontlaadvermogen kan niet altijd voldoende vermogen leveren wanneer meerdere apparaten tegelijk aanstaan. Vergelijk daarom zowel het aantal kWh als het laad- en ontlaadvermogen.
Geschiktheid voor jouw zonnepanelen
Niet iedere stekkerbatterij werkt met elke omvormer of zonnepaneelinstallatie. Controleer of het systeem compatibel is met jouw bestaande apparatuur en hoe het omgaat met teruglevering. Sommige batterijen meten de energiestromen met een slimme meter of een aparte energiemeter. Een goede meting helpt de batterij op het juiste moment te laden en ontladen.
Slimme aansturing
De aansturing bepaalt wanneer de batterij wordt geladen en wanneer opgeslagen stroom wordt gebruikt. Dat kan bijvoorbeeld gebeuren op basis van zonneproductie, je huishoudelijke verbruik of stroomtarieven. Heb je een dynamisch energiecontract, controleer dan of de batterij met jouw leverancier of energie-app kan samenwerken. Bekijk ook of de functies zonder betaald abonnement beschikbaar blijven.
Veiligheid en certificering
Een thuisbatterij bevat veel energie en moet veilig kunnen werken. Let op informatie over batterijchemie, beveiliging tegen oververhitting, garantievoorwaarden en de toepasselijke certificeringen. Plaats en gebruik de batterij uitsluitend volgens de voorschriften van de fabrikant. Gebruik geen verlengsnoer of verdeelstekker tenzij de fabrikant dat uitdrukkelijk toestaat.
Garantie en levensduur
Vergelijk niet alleen de garantieduur, maar ook de voorwaarden. Kijk of de garantie een maximale hoeveelheid laadcycli of een minimale resterende capaciteit vermeldt. Controleer daarnaast wie verantwoordelijk is voor service en ondersteuning als er een storing optreedt.
Back-upstroom bij een stroomstoring
Niet elke stekkerbatterij kan je woning van stroom voorzien wanneer het elektriciteitsnet uitvalt. Daarvoor is een geschikte noodstroom- of back-upfunctie nodig, en soms ook een specifieke aansluiting of extra apparatuur. Wil je essentiële apparaten zoals een koelkast of router blijven gebruiken bij een storing? Controleer dan precies welke apparaten het systeem kan voeden en hoe lang.
Voor wie is een stekkerbatterij interessant?
Een stekkerbatterij kan interessant zijn als je regelmatig zonnestroom teruglevert en die energie liever later zelf gebruikt. Ook huishoudens met een dynamisch energiecontract kunnen kijken naar opslag tijdens goedkopere uren. Het financiële voordeel hangt echter af van factoren zoals je verbruiksprofiel, terugleververgoeding, stroomtarieven, batterijverliezen en de aanschafprijs.
Een batterij is minder vanzelfsprekend rendabel wanneer je weinig stroom verbruikt, nauwelijks zonnestroom over hebt of de batterijcapaciteit niet goed aansluit op je dagelijkse gebruik. Maak daarom eerst een inschatting van hoeveel energie je op een gemiddelde dag kunt laden en later weer kunt gebruiken.
Stekkerbatterij vergelijken: handige checklist
- Past de opslagcapaciteit bij je dagelijkse verbruik?
- Is het laad- en ontlaadvermogen voldoende voor jouw gebruik?
- Werkt de batterij met je zonnepanelen en omvormer?
- Kan het systeem laden op basis van zonne-overschot of stroomprijzen?
- Zijn een energiemeter, app of abonnement nodig?
- Heeft het toestel een back-upfunctie als je die nodig hebt?
- Zijn garantie, service en veiligheidsinformatie duidelijk?
- Voldoet de aansluiting aan de voorschriften van de fabrikant en de geldende regels?
Is een stekkerbatterij eenvoudig zelf aan te sluiten?
Dat hangt af van het specifieke model en de installatie. Laat je niet alleen leiden door de naam “stekkerbatterij”: volg de handleiding en laat bij twijfel een erkend installateur of elektricien beoordelen of de aansluiting geschikt is. Controleer ook de actuele eisen voor aansluiting, registratie en gebruik bij je netbeheerder en energieleverancier. Regels en voorwaarden kunnen veranderen.
Conclusie: wat is de beste stekkerbatterij?
De beste stekkerbatterij is niet per se het model met de grootste capaciteit of de laagste prijs. Kies een systeem dat past bij je zonnepanelen, je dagelijkse stroomverbruik en de manier waarop je energie wilt opslaan. Vergelijk capaciteit, vermogen, slimme aansturing, veiligheid, garantie en eventuele installatiekosten. Zo voorkom je dat je betaalt voor functies of opslagruimte die je in de praktijk weinig gebruikt.
- 0
- Door mailimaxbe

11, nov 2026
Je huis verkopen? Snel, eenvoudig en zonder zorgen.
Huis verkopen: zo pak je het stap voor stap aan
Een huis verkopen is een belangrijke beslissing. Je wil een correcte prijs krijgen, de juiste koper vinden en de verkoop zonder onnodige zorgen afronden. Met een goede voorbereiding verloopt het proces vlotter. In dit artikel lees je waar je op let wanneer je je huis verkoopt en welke mogelijkheden je hebt.
Bepaal hoe je je huis wil verkopen
Je kan je woning op verschillende manieren verkopen. Bij een klassieke verkoop schakel je meestal een vastgoedmakelaar in of organiseer je de verkoop zelf. Je brengt de woning op de markt, ontvangt kandidaat-kopers en onderhandelt over de prijs en voorwaarden.
Een andere mogelijkheid is verkopen aan een professionele opkoper. Dat kan interessant zijn als je liever geen langdurig verkooptraject doorloopt of snel duidelijkheid wil. Informeer je goed over de voorwaarden en vergelijk een eventueel bod met je verwachtingen en de geschatte waarde van je woning.
Laat de waarde van je woning inschatten
Een realistische vraagprijs helpt om de juiste kopers aan te trekken. De waarde hangt onder meer af van de ligging, de bewoonbare oppervlakte, de staat van de woning, de indeling en de energieprestaties. Ook recente verkopen van vergelijkbare woningen in de buurt kunnen een nuttige indicatie geven.
Een te hoge vraagprijs kan ervoor zorgen dat je woning langer te koop staat. Een te lage prijs kan dan weer betekenen dat je minder ontvangt dan mogelijk was. Vraag daarom advies aan een vastgoedprofessional of laat je woning onafhankelijk waarderen. Hou er rekening mee dat een schatting geen garantie is voor de uiteindelijke verkoopprijs.
Verzamel de nodige documenten
Voor de verkoop heb je verschillende documenten en attesten nodig. Welke documenten precies van toepassing zijn, hangt af van je woning en de situatie. Vaak gaat het onder meer om:
- het energieprestatiecertificaat (EPC);
- informatie over de elektrische installatie;
- stedenbouwkundige inlichtingen;
- een bodemattest;
- eventuele informatie over mede-eigendom, zoals verslagen van de algemene vergadering;
- een asbestattest wanneer dat verplicht is.
Een notaris kan je uitleggen welke informatie je moet bezorgen en welke attesten voor jouw woning vereist zijn. Door dit tijdig na te kijken, voorkom je vertraging wanneer er een koper gevonden is.
Maak je woning klaar voor kandidaat-kopers
Een verzorgde woning maakt een betere eerste indruk. Opruimen, grondig schoonmaken en kleine herstellingen uitvoeren kan al een groot verschil maken. Zorg ook voor duidelijke foto’s en een eerlijke beschrijving van de woning. Vermeld niet alleen de troeven, maar geef ook correcte informatie over de staat en de beschikbare documenten.
Bij bezoeken helpt het om kandidaat-kopers rustig de ruimte te geven. Beantwoord vragen zo volledig mogelijk en wees transparant over eventuele aandachtspunten. Dat schept vertrouwen en helpt om later misverstanden te vermijden.
Bespreek een bod zorgvuldig
Een bod gaat niet alleen over de prijs. Kijk ook naar de voorwaarden, de eventuele opschortende voorwaarden en de termijn waarbinnen de koper de aankoop wil afronden. Een schriftelijk bod kan belangrijke gevolgen hebben. Laat je daarom goed informeren voordat je het aanvaardt of een tegenvoorstel doet.
Wanneer koper en verkoper een akkoord bereiken, wordt de verkoop doorgaans vastgelegd in een onderhandse verkoopovereenkomst, ook wel het compromis genoemd. Daarna volgt de notariële akte. De notaris begeleidt de juridische afhandeling en licht de afspraken toe.
Je huis verkopen zonder onnodige onzekerheid
Niet elke verkoper wil maanden wachten op een geschikte koper of zelf bezoeken en onderhandelingen organiseren. In dat geval kan een rechtstreekse verkoop een alternatief zijn. Via ikkoopuwhuis.be kan je informeren naar de mogelijkheden om je woning te verkopen. Bespreek vooraf hoe de waardebepaling verloopt, welke voorwaarden gelden en welke kosten eventueel van toepassing zijn.
Neem de tijd om je opties te vergelijken. Een goed geïnformeerde keuze helpt je om je huis te verkopen op een manier die past bij jouw planning, verwachtingen en persoonlijke situatie.
Wil je je huis verkopen? Vraag vandaag nog een vrijblijvend bod aan!
10, nov 2026
Geef je canvas karakter met de perfecte baklijst
Wat is een baklijst?
Een baklijst is een lijst die speciaal is ontworpen voor schilderijen en andere kunstwerken op doek. In plaats van het doek volledig achter glas en een brede lijst te plaatsen, wordt het werk in de baklijst gemonteerd. Tussen de rand van het doek en de lijst blijft meestal een kleine ruimte zichtbaar. Daardoor lijkt het kunstwerk als het ware in de lijst te zweven.
Hoe werkt een baklijst?
Een schilderij op canvas wordt doorgaans gespannen over een houten raamwerk, ook wel een spielattenframe genoemd. De baklijst vormt een omlijsting rondom dit frame. Het doek wordt aan de achterzijde van de lijst bevestigd, zodat de voorkant van het kunstwerk vrij blijft. De lijst bedekt de randen van het doek niet en raakt het beschilderde oppervlak meestal niet aan.
De open ruimte tussen het kunstwerk en de lijst zorgt voor het kenmerkende effect. Deze ruimte wordt ook wel de schaduwvoeg genoemd. Afhankelijk van het ontwerp is die smal of juist duidelijk zichtbaar.
Wat is het verschil tussen een baklijst en een gewone lijst?
Een gewone fotolijst heeft vaak een sponning waarin een foto, print of schilderij achter glas wordt geplaatst. Een baklijst is juist bedoeld om een doek zonder glas te presenteren. De constructie houdt rekening met de dikte van het canvas en het houten frame waarop het doek is gespannen.
Doordat het kunstwerk vrij in de lijst lijkt te hangen, krijgt het een ruimtelijke uitstraling. De baklijst omlijst het werk zonder de voorstelling te overheersen. Dat maakt deze lijst populair voor canvasdoeken, maar ook voor bepaalde panelen en andere kunstwerken.
Waarom kiezen voor een baklijst?
- Een ruimtelijk effect: de schaduwvoeg geeft het kunstwerk diepte.
- Een verzorgde afwerking: de randen van het canvas en het spielattenframe worden netjes omlijst.
- De aandacht blijft bij het kunstwerk: de open presentatie laat de afbeelding goed tot haar recht komen.
- Veel keuze in uitstraling: baklijsten zijn verkrijgbaar in verschillende kleuren, materialen en profielen.
- Geschikt voor uiteenlopende interieurs: een eenvoudig profiel past bijvoorbeeld goed in een modern interieur, terwijl een houten uitvoering een warmere uitstraling kan geven.
Hoe kies je de juiste baklijst?
Let bij het kiezen van een baklijst eerst op de afmetingen en de dikte van het doekframe. De binnenmaat van de lijst moet passen bij het canvas, zodat het werk stevig bevestigd kan worden en de gewenste ruimte rondom behouden blijft. Meet daarom niet alleen het doek, maar ook de totale diepte van het spielattenframe.
Denk daarnaast na over de kleur en het profiel. Een zwarte of donkere lijst kan een sterk contrast vormen, terwijl een lichte of houten lijst het geheel zachter maakt. Ook de breedte van het profiel en de grootte van de schaduwvoeg beïnvloeden de uitstraling. Kies een ontwerp dat het kunstwerk aanvult zonder ermee te concurreren.
Een stijlvolle omlijsting voor canvas
Een baklijst is dus meer dan alleen een rand om een schilderij. De lijst geeft een canvasdoek een afgewerkte presentatie en creëert een subtiel zwevend effect. Met de juiste maat en uitvoering vormt een baklijst een stijlvolle aanvulling op het kunstwerk én op de ruimte waarin het hangt.
8, nov 2026
Hypotheek zelf afsluiten? Vergelijk slim en kies met vertrouwen.
Zelf een hypotheek afsluiten: hoe werkt het en waar moet u op letten?
Een hypotheek afsluiten zonder hypotheekadviseur kan aantrekkelijk lijken. U regelt de financiering zelf en kunt mogelijk besparen op advieskosten. Daar staat tegenover dat u zelf verantwoordelijk bent voor het vergelijken van aanbieders, het begrijpen van de voorwaarden en het controleren of de hypotheek past bij uw situatie. In dit artikel leest u hoe zelf een hypotheek afsluiten werkt en wanneer het verstandig kan zijn om toch advies in te winnen.
Wat betekent zelf een hypotheek afsluiten?
Bij een hypotheek zonder advies kiest u zelf een geldverstrekker en een hypotheekvorm. U vraagt de hypotheek rechtstreeks aan bij de aanbieder of via een online aanvraagproces. De geldverstrekker controleert vervolgens onder meer uw inkomen, financiële verplichtingen en de waarde van de woning.
Niet iedere aanbieder biedt deze mogelijkheid aan. Soms moet u eerst een kennis- of geschiktheidstoets doen. Daarmee controleert de aanbieder of u voldoende kennis heeft om zelfstandig een passende keuze te maken. De geldverstrekker beoordeelt nog steeds of u de hypotheek kunt betalen, maar helpt u niet op dezelfde manier bij het kiezen van de beste oplossing.
Stappenplan: zelf een hypotheek regelen
-
Bereken uw financiële mogelijkheden.
Breng uw inkomen, spaargeld, leningen en andere vaste lasten in kaart. Een online rekentool kan een eerste indicatie geven, maar de uiteindelijke leencapaciteit hangt af van uw volledige financiële situatie en de regels van de geldverstrekker.
-
Bepaal hoeveel u zelf kunt en wilt inbrengen.
Naast de koopsom krijgt u te maken met bijkomende kosten, zoals notariskosten en kosten voor een taxatie. Deze kosten kunt u doorgaans niet zomaar volledig meefinancieren. Houd daarom voldoende spaargeld achter de hand.
-
Vergelijk hypotheekaanbieders en voorwaarden.
Kijk niet alleen naar de rente. Let ook op de rentevaste periode, mogelijkheden om extra af te lossen, voorwaarden bij verhuizen en regels rond een eventuele inkomensdaling. Een lagere rente is niet automatisch de beste keuze als de voorwaarden minder goed bij u passen.
-
Kies een hypotheekvorm en rentevaste periode.
Veel huizenkopers kiezen voor een annuïteitenhypotheek of een lineaire hypotheek. Welke vorm passend is, hangt onder meer af van uw inkomen, wensen en fiscale situatie. Ook de rentevaste periode verdient aandacht: een langere periode geeft meer zekerheid, maar kan een andere rente hebben dan een kortere periode.
-
Verzamel de benodigde documenten.
Denk bijvoorbeeld aan loonstroken, een werkgeversverklaring, bankafschriften en gegevens over eventuele leningen. Bent u zelfstandig ondernemer, dan kan de geldverstrekker aanvullende documenten vragen, zoals jaarrekeningen of inkomensgegevens over meerdere jaren.
-
Dien de aanvraag in en controleer het aanbod.
Na beoordeling ontvangt u mogelijk een renteaanbod of hypotheekofferte. Controleer de gegevens, voorwaarden en geldigheidsduur zorgvuldig voordat u akkoord gaat. Na acceptatie volgen onder meer de taxatie en het passeren van de hypotheekakte bij de notaris.
Wat zijn de voordelen?
- Mogelijk lagere advieskosten: u betaalt geen of minder voor persoonlijk hypotheekadvies. Houd er wel rekening mee dat een aanbieder andere aanvraag- of afsluitkosten kan rekenen.
- Zelf de regie: u doet zelf onderzoek en neemt zelf de beslissingen.
- Geschikt voor eenvoudige situaties: als uw inkomen overzichtelijk is en u de gevolgen van de verschillende keuzes goed begrijpt, kan zelfstandig afsluiten voor u haalbaar zijn.
Wat zijn de risico’s en nadelen?
Een hypotheek is een langdurige financiële verplichting. Een verkeerde keuze kan gevolgen hebben voor uw maandlasten, uw mogelijkheden om te verhuizen of uw financiële ruimte later. Bij zelf afsluiten moet u onder andere zelf beoordelen of de hypotheek aansluit bij veranderingen in uw leven, zoals gezinsuitbreiding, minder werken of pensionering.
Ook kan het lastig zijn om aanbiedingen eerlijk te vergelijken. De rente, voorwaarden en acceptatieregels verschillen per aanbieder. Een hypotheek die op papier voordelig lijkt, is niet altijd passend als u bijvoorbeeld weinig flexibiliteit heeft om extra af te lossen of als uw inkomen minder stabiel is.
Welke kosten komen erbij kijken?
Bij het afsluiten van een hypotheek kunt u onder meer te maken krijgen met kosten voor de hypotheekaanvraag, een taxatie, de notaris en eventueel een bouwkundige keuring. Ook kunnen er kosten zijn voor Nationale Hypotheek Garantie (NHG), als u daarvoor in aanmerking komt en daarvoor kiest. De precieze kosten verschillen per situatie en aanbieder. Vraag daarom vooraf om een duidelijk overzicht.
Houd daarnaast rekening met de kosten rond de aankoop van de woning. Welke daarvan voor u gelden, hangt af van uw persoonlijke situatie en de woning die u koopt. Controleer ook de actuele fiscale regels bij de Belastingdienst of laat u hierover adviseren.
Wanneer is hypotheekadvies verstandig?
Zelf een hypotheek afsluiten vraagt tijd, kennis en nauwkeurigheid. Onafhankelijk advies kan extra waardevol zijn als u ondernemer bent, meerdere inkomensbronnen heeft, eerder een woning bezit, een scheiding achter de rug heeft of verwacht dat uw financiële situatie verandert. Ook als u verschillende hypotheekvormen of aanbieders moeilijk met elkaar kunt vergelijken, kan een adviseur helpen de gevolgen inzichtelijk te maken.
Vergelijk bij advies niet alleen de kosten, maar ook wat u daarvoor krijgt. Vraag welke aanbieders worden meegenomen, welke werkzaamheden zijn inbegrepen en of u na het advies ondersteuning krijgt tijdens de aanvraag.
Zelf afsluiten of hulp inschakelen?
Een hypotheek zelf afsluiten kan een optie zijn als uw situatie overzichtelijk is en u voldoende tijd heeft om de voorwaarden grondig te onderzoeken. De verantwoordelijkheid voor de keuze ligt dan wel volledig bij u. Twijfelt u over de hypotheekvorm, de betaalbaarheid op lange termijn of de voorwaarden van een aanbieder? Dan kan deskundige begeleiding helpen om uw mogelijkheden en risico’s beter in beeld te krijgen.
Neem de tijd om verschillende opties te vergelijken en kijk verder dan alleen de laagste rente. Een passende hypotheek sluit aan bij zowel uw huidige budget als uw plannen voor de toekomst.
Veelgestelde vragen over zelf een hypotheek afsluiten
Kan iedereen zonder hypotheekadviseur een hypotheek afsluiten?
Nee, niet iedere geldverstrekker biedt execution-only mogelijkheden aan en aanbieders kunnen voorwaarden stellen, zoals een kennis- of geschiktheidstoets. De geldverstrekker controleert bovendien altijd of de hypotheek verantwoord is op basis van uw financiële gegevens.
Is een hypotheek zelf afsluiten altijd goedkoper?
Niet per se. U kunt mogelijk besparen op advieskosten, maar er kunnen nog steeds aanvraag-, taxatie-, notaris- en andere kosten zijn. Vergelijk vooraf alle kosten en controleer welke ondersteuning bij de aanvraag is inbegrepen.
Kan ik later alsnog hypotheekadvies vragen?
Dat kan vaak, maar het is verstandig om advies in te winnen voordat u belangrijke keuzes maakt of een offerte accepteert. De mogelijkheden en kosten hangen af van de adviseur en de fase waarin uw aanvraag zich bevindt.
7, nov 2026
Invoerrechten China berekenen en slim importeren met vertrouwen
Invoerrechten uit China berekenen: zo weet u waar u aan toe bent
Producten importeren uit China kan aantrekkelijk zijn, maar naast de aankoopprijs krijgt u mogelijk ook te maken met invoerrechten, invoer-btw en kosten voor de vervoerder of douane-expediteur. Hoeveel u betaalt, hangt onder meer af van het soort product, de douanewaarde en de goederencode. Hieronder leest u hoe u de invoerrechten uit China berekent en met welke kosten u rekening moet houden.
Wat zijn invoerrechten?
Invoerrechten zijn belastingen die u bij invoer van bepaalde goederen in de Europese Unie betaalt. Het tarief is niet voor elk product hetzelfde. Een kledingstuk kan bijvoorbeeld een ander tarief hebben dan een machineonderdeel of meubel.
De douane bepaalt het toepasselijke tarief aan de hand van de goederencode. Deze code wordt ook wel HS-code, GN-code of TARIC-code genoemd. Een juiste indeling is belangrijk: een verkeerde code kan leiden tot een onjuiste berekening, vertraging of een naheffing.
Welke gegevens heeft u nodig?
Om de invoerrechten uit China te berekenen, verzamelt u eerst de volgende informatie:
- Een duidelijke productomschrijving: vermeld wat het product is, waar het van gemaakt is en waarvoor het wordt gebruikt.
- De goederencode: de code bepaalt welk invoerrecht en welke eventuele aanvullende maatregelen gelden.
- De douanewaarde: meestal de prijs van de goederen, aangevuld met onder andere transport- en verzekeringskosten tot aan de EU-grens.
- Het land van oorsprong: dit is het land waar het product is gemaakt of voldoende is bewerkt. Het land van verzending is niet altijd het land van oorsprong.
- Eventuele aanvullende kosten of maatregelen: voor bepaalde producten kunnen bijvoorbeeld antidumpingrechten gelden.
De berekening van invoerrechten
Voor veel goederen wordt het invoerrecht berekend als een percentage van de douanewaarde:
Invoerrechten = douanewaarde × invoerrechtpercentage
De douanewaarde bestaat doorgaans uit de prijs van de goederen plus de kosten die moeten worden meegenomen om de goederen naar de EU te vervoeren, zoals vracht en verzekering tot aan de EU-grens. Welke kosten precies meetellen, hangt af van de omstandigheden en de leveringsvoorwaarden.
Rekenvoorbeeld
Stel dat u goederen koopt voor € 1.000 en € 150 betaalt voor transport en verzekering tot aan de EU-grens. De douanewaarde is in dit voorbeeld € 1.150. Als het toepasselijke invoerrecht 4% is, ziet de berekening er als volgt uit:
- Douanewaarde: € 1.000 + € 150 = € 1.150
- Invoerrechten: € 1.150 × 4% = € 46
Dit voorbeeld houdt geen rekening met eventuele aanvullende heffingen, andere kosten of productspecifieke regels. Het daadwerkelijke tarief moet u controleren aan de hand van de juiste goederencode en de actuele douaneregels.
Vergeet de invoer-btw niet
Invoerrechten zijn niet hetzelfde als invoer-btw. Bij invoer in Nederland betaalt u doorgaans ook btw. De btw wordt berekend over een btw-grondslag waarin de douanewaarde en de verschuldigde invoerrechten zijn opgenomen. Ook bepaalde bijkomende kosten kunnen meetellen. Voor veel goederen geldt het algemene btw-tarief, maar voor sommige producten kan een ander tarief van toepassing zijn.
In het voorbeeld hierboven is de douanewaarde € 1.150 en bedragen de invoerrechten € 46. Als er geen andere kosten meetellen, is de grondslag voor de btw in dit vereenvoudigde voorbeeld € 1.196. De invoer-btw komt dus boven op de invoerrechten.
Heeft uw onderneming een vergunning voor verlegging van invoer-btw, zoals een artikel 23-vergunning, dan kunt u de btw mogelijk aangeven in uw btw-aangifte in plaats van deze direct bij invoer te betalen. Bespreek met uw boekhouder of dit voor uw onderneming mogelijk en passend is.
Zo vindt u het juiste invoerrecht
- Omschrijf het product nauwkeurig. Alleen een algemene benaming, zoals “onderdelen” of “accessoires”, is vaak onvoldoende.
- Bepaal de goederencode. Gebruik productkenmerken zoals materiaal, functie en samenstelling om de juiste code vast te stellen.
- Controleer het tarief en eventuele extra maatregelen. Raadpleeg de actuele TARIC-gegevens van de Europese Unie of vraag advies aan een douane-expert.
- Bereken de douanewaarde. Neem de relevante product-, transport- en verzekeringskosten mee.
- Tel de overige invoerkosten erbij op. Denk aan invoer-btw, inklaringskosten en eventuele kosten van de vervoerder.
Houd rekening met antidumpingrechten en andere heffingen
Voor sommige goederen uit China kan naast het reguliere invoerrecht een aanvullende heffing gelden, bijvoorbeeld een antidumpingrecht. Dit kan het totaalbedrag aanzienlijk verhogen. De regels kunnen afhangen van het type product, de producent of de specifieke goederencode. Controleer daarom niet alleen het standaardtarief, maar ook of er aanvullende handelsmaatregelen van toepassing zijn.
De rol van Incoterms bij uw kosten
De leveringsvoorwaarde – bijvoorbeeld EXW, FOB, CIF, DAP of DDP – bepaalt hoe de verantwoordelijkheden en bepaalde kosten tussen u en uw leverancier zijn verdeeld. De Incoterm verandert het invoerrecht zelf niet, maar kan wel invloed hebben op de kosten die u betaalt en op wie de invoerformaliteiten regelt.
Bij DDP neemt de verkoper doorgaans een groter deel van de invoerafhandeling op zich. Controleer altijd goed wat in de prijs is inbegrepen en wie als importeur op de douaneaangifte staat. Een lage offerte kan anders alsnog tot onverwachte kosten leiden.
Veelgemaakte fouten bij het berekenen van invoerrechten
- Een onjuiste of te algemene goederencode gebruiken.
- Alleen het invoerrecht berekenen en de invoer-btw vergeten.
- Transport- en verzekeringskosten niet meenemen in de douanewaarde.
- Aannemen dat het land van verzending automatisch het land van oorsprong is.
- Geen rekening houden met antidumpingrechten of andere aanvullende maatregelen.
- Ervan uitgaan dat de leverancier alle invoerkosten heeft betaald zonder de leveringsvoorwaarden te controleren.
Invoerrechten uit China laten berekenen
Een betrouwbare berekening begint met de juiste productclassificatie en een volledig overzicht van de kosten. Omdat tarieven en aanvullende maatregelen per product kunnen verschillen en veranderen, is het verstandig de actuele gegevens te controleren voordat u een bestelling plaatst. Zo krijgt u een realistischer beeld van de totale importkosten en voorkomt u onaangename verrassingen bij de inklaring.
Wilt u meer weten over importeren uit China? Lees dan verder op de pagina over importeren uit China.
Let op: dit artikel geeft algemene informatie en is geen individueel douane- of belastingadvies. De uiteindelijke kosten hangen af van uw product, goederencode, douanewaarde, land van oorsprong en de actuele regelgeving.
Invoerrechten China berekenen? Ontdek hoe u uw importkosten beheersbaar houdt.
7, sep 2026
Herfinanciering hypothecaire lening: ontdek of je vandaag voordeliger kan lenen.
Herfinanciering van je hypothecaire lening: wanneer is het interessant?
De rentevoeten veranderen, net als je persoonlijke situatie. Daardoor kan het interessant zijn om je bestaande hypothecaire lening opnieuw te bekijken. Bij een herfinanciering vervang je je huidige lening door een nieuwe lening, meestal om een lagere rentevoet, een aangepaste looptijd of meer financiële ademruimte te krijgen.
Een lagere rente klinkt aantrekkelijk, maar herfinancieren brengt mogelijk ook kosten met zich mee. Daarom is het belangrijk om niet alleen naar je maandelijkse afbetaling te kijken, maar naar de totale kost van je lening.
Wat betekent je hypothecaire lening herfinancieren?
Bij een herfinanciering sluit je een nieuwe lening af om het openstaande saldo van je huidige hypothecaire lening terug te betalen. Dat kan bij je huidige kredietgever of bij een andere bank. De voorwaarden van de nieuwe lening kunnen verschillen, bijvoorbeeld qua rentevoet, looptijd of type rente.
Soms volstaat een aanpassing bij je huidige bank. In andere gevallen wordt een volledig nieuw krediet afgesloten. De precieze aanpak en bijhorende kosten hangen af van je kredietgever en je dossier.
Wanneer kan herfinanciering interessant zijn?
Herfinanciering kan het overwegen waard zijn als de rentevoet op de markt duidelijk lager ligt dan de rentevoet van je huidige lening. Ook veranderingen in je leven kunnen aanleiding geven om je lening opnieuw te bekijken. Denk bijvoorbeeld aan een gewijzigde gezinssituatie, een hoger of lager inkomen of de wens om je maandelijkse afbetaling aan te passen.
Een lagere rentevoet kan je maandelijkse afbetaling verlagen of ervoor zorgen dat je over de resterende looptijd minder interest betaalt. Dat voordeel hangt onder meer af van het openstaande kapitaal, de resterende looptijd en de kosten van de herfinanciering.
Let op: een lagere maandelijkse afbetaling betekent niet automatisch dat je lening in totaal goedkoper wordt. Als je de looptijd verlengt, betaal je mogelijk langer interest. Je maandlast daalt dan misschien, terwijl de totale kost van het krediet stijgt.
Welke kosten komen kijken bij een herfinanciering?
Voor je beslist, breng je alle mogelijke kosten in kaart. Afhankelijk van je situatie kunnen dat onder meer zijn:
- Wederbeleggingsvergoeding: bij een vervroegde terugbetaling kan je huidige kredietgever een vergoeding aanrekenen. Voor een hypothecair krediet is die in principe wettelijk begrensd tot maximaal drie maanden interest op het vervroegd terugbetaalde bedrag.
- Dossier- en schattingskosten: de nieuwe kredietgever kan kosten aanrekenen om je aanvraag te behandelen of de woning te laten schatten.
- Notaris- en hypotheekkosten: wanneer een nieuwe hypotheek wordt gevestigd of de bestaande hypotheek wordt aangepast of doorgehaald, kunnen notariskosten en andere wettelijke kosten ontstaan.
- Kosten voor bijkomende producten: bekijk ook of de nieuwe voorwaarden gekoppeld zijn aan bijvoorbeeld een schuldsaldoverzekering of brandverzekering, en wat die producten kosten.
De kosten verschillen per dossier. Vraag daarom vooraf een volledig overzicht aan je huidige en eventuele nieuwe kredietgever. Zo kan je de besparing vergelijken met de totale kosten die je moet maken.
Herfinancieren bij dezelfde bank of bij een andere kredietgever?
Je kan eerst aan je huidige bank vragen of ze bereid is om de voorwaarden van je lening aan te passen. Dat kan praktisch zijn, maar de bank is niet verplicht om een voorstel te doen of je rentevoet te verlagen. Vergelijk het voorstel dus met andere mogelijkheden.
Een overstap naar een andere kredietgever kan een gunstiger aanbod opleveren, maar brengt mogelijk bijkomende kosten met zich mee. Vergelijk daarom niet alleen de rentevoet, maar ook het jaarlijks kostenpercentage (JKP), de looptijd, de maandelijkse afbetaling, eventuele verzekeringen en alle eenmalige kosten.
Zo beoordeel je of herfinanciering loont
- Vraag de gegevens van je huidige lening op. Noteer het openstaande kapitaal, de rentevoet, de resterende looptijd en de maandelijkse afbetaling.
- Vraag een afrekening op. Informeer bij je huidige kredietgever naar het bedrag dat nodig is om de lening vervroegd terug te betalen en naar eventuele kosten.
- Vergelijk concrete voorstellen. Kijk naar de totale terugbetaling en niet alleen naar de nieuwe maandlast.
- Bereken wanneer je het voordeel terugverdient. Vergelijk de verwachte besparing met alle kosten van de overstap.
- Bekijk de gevolgen op lange termijn. Controleer wat een kortere of langere looptijd betekent voor je maandbudget en de totale interest.
Een vergelijking op basis van concrete bedragen geeft een betrouwbaarder beeld dan een vergelijking van rentevoeten alleen. Hou ook rekening met je plannen: als je binnenkort wil verhuizen of je woning wil verkopen, kan dat de afweging veranderen.
Vergeet de fiscale gevolgen niet
De fiscale behandeling van een hypothecaire lening kan afhangen van onder meer de datum waarop je de lening afsloot, het gewest waar je woont en het gebruik van de woning. Een herfinanciering kan gevolgen hebben voor eventuele fiscale voordelen. Laat dit vooraf nakijken door je kredietgever, notaris of een fiscaal adviseur, zeker als je lening nog met een belastingvoordeel verbonden is.
Veelgestelde vragen over herfinanciering
Kan ik mijn hypothecaire lening op elk moment herfinancieren?
Je kan bij je kredietgever informeren naar een vervroegde terugbetaling en de mogelijkheden voor een nieuwe lening. Hou rekening met eventuele vergoedingen en andere kosten. Een nieuwe kredietgever beoordeelt ook je aanvraag en je terugbetalingscapaciteit.
Is een lagere rentevoet altijd voordeliger?
Nee. De rentevoet is belangrijk, maar de kosten van de herfinanciering en de looptijd tellen ook mee. Een lagere rentevoet in combinatie met een veel langere looptijd kan uiteindelijk duurder uitvallen.
Kan ik mijn maandelijkse afbetaling verlagen?
Dat kan bijvoorbeeld door een lagere rentevoet of een langere looptijd. Een langere looptijd kan de totale interest verhogen. Vergelijk daarom de nieuwe maandlast met het totale bedrag dat je over de volledige looptijd terugbetaalt.
Een weloverwogen keuze
Herfinanciering kan je lening beter laten aansluiten bij de huidige rentevoeten of je persoonlijke situatie. Of het financieel interessant is, hangt af van je openstaande saldo, resterende looptijd, nieuwe voorwaarden en alle bijkomende kosten. Vraag meerdere voorstellen aan en vergelijk de totale kost voordat je beslist. De uiteindelijke goedkeuring en voorwaarden zijn afhankelijk van je dossier en de kredietgever.
Ontdek of een herfinanciering van je hypothecaire lening loont.

3, jun 2026
dé expert in kwaliteitsramen!
Ramen van Profel: Kwaliteit en Duurzaamheid
Profel is een gerenommeerd merk als het gaat om hoogwaardige ramen voor woningen en gebouwen. Met jarenlange ervaring en expertise in de sector, staat Profel bekend om zijn kwaliteit, vakmanschap en duurzaamheid.
De ramen van Profel worden vervaardigd met oog voor detail en precisie. Het gebruik van hoogwaardige materialen zorgt niet alleen voor een esthetisch aantrekkelijk design, maar ook voor optimale isolatie en energie-efficiëntie.
Dankzij de diverse stijlen, kleuren en afwerkingen die beschikbaar zijn, kunnen de ramen van Profel worden aangepast aan elke architecturale stijl en persoonlijke voorkeur. Of het nu gaat om klassieke houten ramen of moderne aluminium ramen, Profel biedt een ruime keuze aan opties.
Bovendien hecht Profel veel belang aan duurzaamheid en milieuvriendelijkheid. De productieprocessen zijn zo ontworpen dat ze voldoen aan strenge milieunormen en er wordt voortdurend geïnnoveerd om de impact op het milieu te minimaliseren.
Kortom, kiezen voor ramen van Profel betekent kiezen voor kwaliteit, duurzaamheid en vakmanschap. Met een ruime keuze aan opties en een focus op milieuvriendelijkheid, zijn de ramen van Profel een uitstekende investering voor elke woning of gebouw.
24, feb 2026
Bescherm je auto met Nano Ceramic Coating voor langdurige glans!
Nano Ceramic Coating: De Ultieme Bescherming voor je Auto
Als trotse autobezitter wil je natuurlijk dat je voertuig er altijd als nieuw uitziet en goed beschermd is tegen alle weersinvloeden en externe schade. Dat is waar Nano Ceramic Coating in beeld komt. Deze geavanceerde technologie biedt de ultieme bescherming voor de lak van je auto, waardoor deze langer mooi blijft en beter bestand is tegen krassen, vuil en chemicaliën.
Wat maakt Nano Ceramic Coating zo speciaal? Het geheim zit hem in de nanotechnologie die wordt gebruikt bij de productie van deze coating. Door nanodeeltjes in de coating te verwerken, ontstaat er een extreem sterke en duurzame beschermlaag op de lak van je auto. Deze beschermlaag is waterafstotend, krasbestendig en UV-bestendig, waardoor je auto er altijd glanzend en als nieuw uitziet.
Een van de grootste voordelen van Nano Ceramic Coating is het gemak van onderhoud. Doordat de coating vuil- en waterafstotend is, blijft je auto langer schoon en hoef je minder vaak te wassen. Bovendien zorgt de coating ervoor dat vuil zich minder snel hecht aan de lak, waardoor je auto langer zijn glans behoudt.
Bij Automotive Car Detailing bieden we professionele Nano Ceramic Coating services aan om jouw auto te voorzien van de beste bescherming. Onze ervaren specialisten zorgen ervoor dat de coating nauwkeurig wordt aangebracht op je voertuig, zodat deze optimaal beschermd is tegen alle invloeden van buitenaf.
Kies voor Nano Ceramic Coating en geef je auto de bescherming die het verdient. Neem vandaag nog contact met ons op voor meer informatie over onze diensten en prijzen.
19, feb 2026
Vind innerlijke vrijheid door los te laten wat je niet kan veranderen.
Loslaten Wat Je Niet Kan Veranderen: De Kunst van Innerlijke Vrijheid
Het loslaten van zaken die buiten onze controle liggen, is een kunst die veel innerlijke kracht vereist. Vaak proberen we vast te houden aan situaties, emoties of mensen die ons geen geluk brengen, simpelweg omdat we het gevoel hebben dat we ze moeten controleren. Maar in werkelijkheid leidt dit alleen maar tot innerlijke spanning en frustratie.
Loslaten betekent niet dat je opgeeft of zwak bent. Integendeel, het vraagt moed en wijsheid om te erkennen wat je niet kunt veranderen en om je daarbij neer te leggen. Door los te laten creëer je ruimte voor innerlijke groei en vrijheid.
Een belangrijke stap in het proces van loslaten is acceptatie. Accepteer dat sommige dingen buiten jouw macht liggen en dat je niet alles kunt beheersen. Dit betekent niet dat je passief moet zijn, maar eerder dat je bewust kiest waar je energie in steekt.
Door te focussen op wat wel binnen jouw controle ligt, zoals jouw reactie op situaties en hoe je met uitdagingen omgaat, kun je een gevoel van innerlijke vrijheid ervaren. Loslaten wat je niet kunt veranderen geeft ruimte voor positieve energie en groei.
Kortom, de kunst van loslaten ligt in het durven accepteren van de dingen die buiten jouw macht liggen en het focussen op wat wel binnen jouw bereik ligt. Op die manier creëer je innerlijke vrijheid en vind je rust in de wetenschap dat sommige dingen gewoonweg niet te veranderen zijn.
9, apr 2023
Realiseer jouw droomhuis met ons flexibel woonkrediet!
Woonkrediet: Een Investering voor het Leven
Als u droomt van uw eigen huis, dan is een woonkrediet de sleutel tot het verwezenlijken van die droom. Een woonkrediet, ook wel bekend als een hypothecaire lening, is een financiële investering die u de mogelijkheid biedt om uw eigen woning te kopen of te bouwen.
Voordelen van een Woonkrediet
Een woonkrediet kan vele voordelen bieden, waaronder:
- Financiële stabiliteit: Door het afsluiten van een woonkrediet kunt u uw eigen woning verwerven en genieten van financiële stabiliteit op lange termijn.
- Eigen vermogen opbouwen: Met elke afbetaling aan uw woonkrediet bouwt u eigen vermogen op in uw huis, wat kan dienen als waardevolle investering voor de toekomst.
- Fiscale voordelen: In sommige gevallen kunt u profiteren van fiscale voordelen bij het afsluiten van een woonkrediet, zoals belastingaftrek op de betaalde interesten.
Waarom Kiezen voor Leemans Kredieten?
Bij Leemans Kredieten begrijpen we hoe belangrijk het is om de juiste financieringsoplossing te vinden voor uw woning. Met onze expertise en ervaring in hypothecaire leningen kunnen we u begeleiden bij elke stap van het proces, zodat u met vertrouwen kunt investeren in uw toekomst.
Onze woonkredieten zijn flexibel en op maat gemaakt voor uw specifieke behoeften. Of u nu een eerste woning wilt kopen of uw huidige hypotheek wilt herfinancieren, wij staan klaar om u te helpen de juiste keuzes te maken.
Neem vandaag nog contact met ons op en ontdek hoe een woonkrediet van Leemans Kredieten uw dromen kan helpen realiseren. Investeer in uzelf en in uw toekomst met een woonkrediet dat past bij uw levensstijl en financiële doelstellingen.
Maak vandaag nog jouw droomhuis werkelijkheid met een woonkrediet!
22, nov 2026
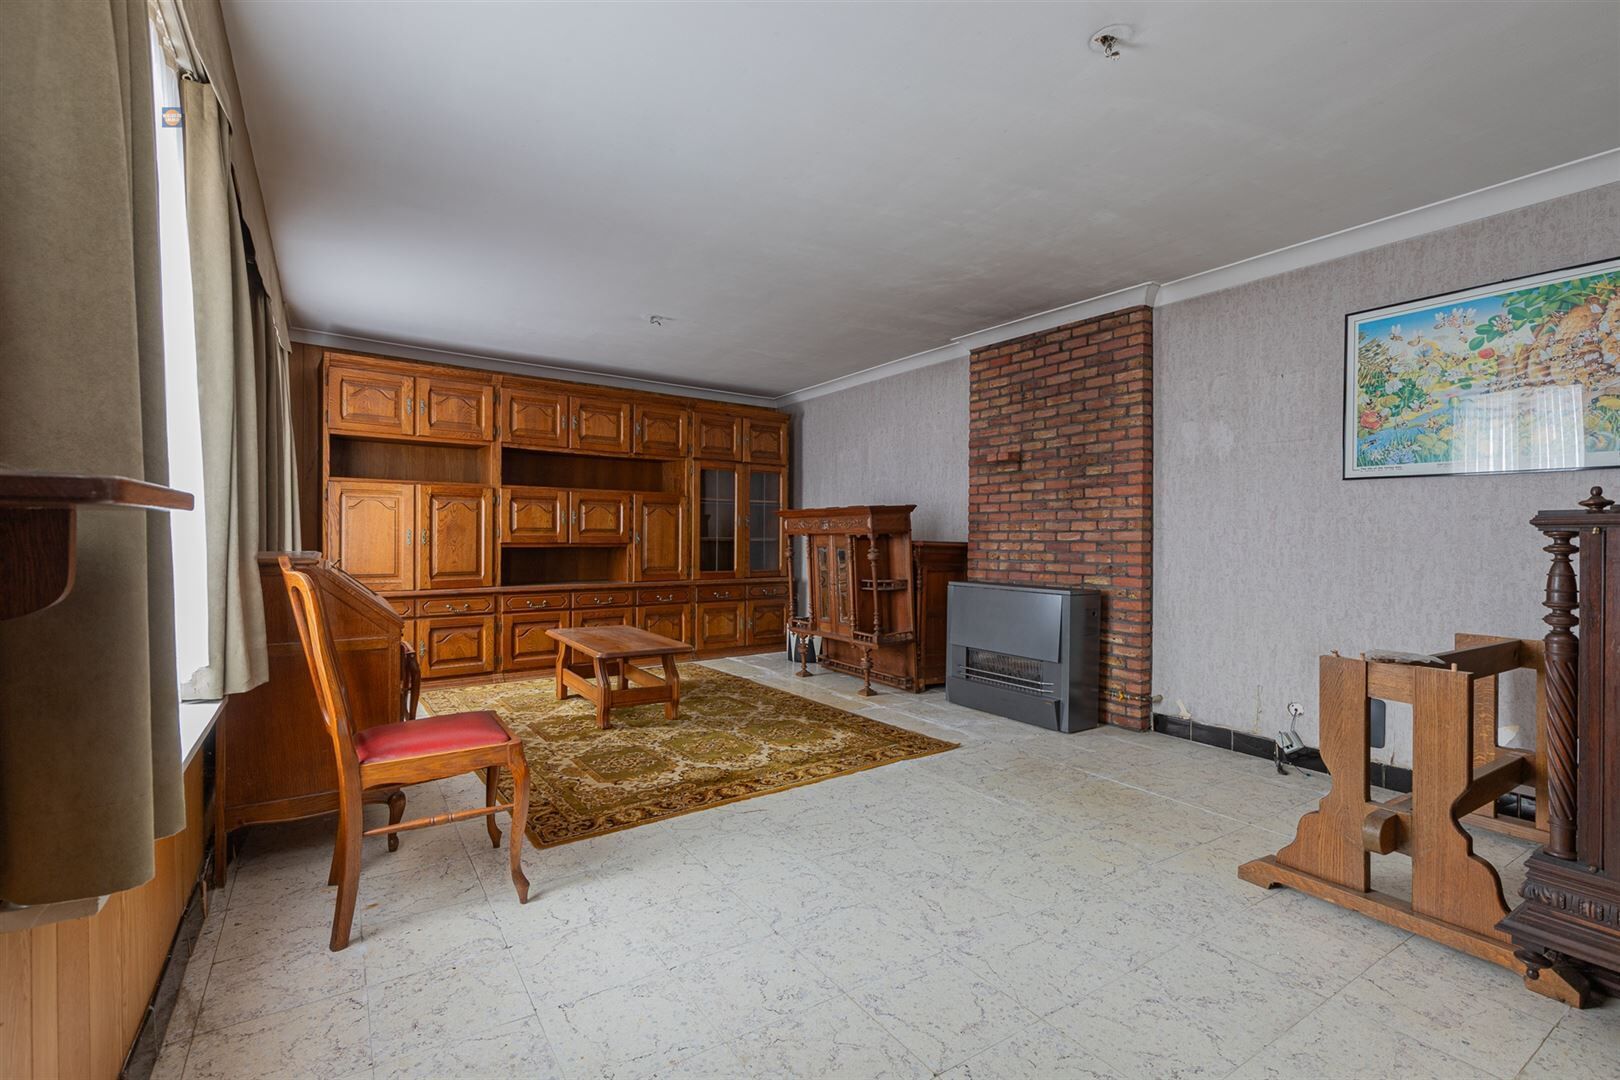
Huis renoveren voor verkoop: welke werken zijn de investering waard?
Huis renoveren voor verkoop: welke werken leveren het meeste op?
Een woning renoveren vóór de verkoop kan helpen om meer geïnteresseerde kopers aan te trekken en een betere verkoopprijs te behalen. Toch is het niet altijd verstandig om het huis volledig te vernieuwen. De beste aanpak? Eerst bekijken welke ingrepen de woning aantrekkelijker maken, zonder meer te investeren dan nodig.
Begin met een realistische inschatting
Voor je aan de slag gaat, is het nuttig om de staat en de mogelijke verkoopprijs van de woning te laten inschatten. Een vastgoedmakelaar kan aangeven welke verbeteringen kopers in jouw buurt belangrijk vinden. Denk ook na over het type koper: een instapklare woning spreekt vaak een ander publiek aan dan een huis dat vooral interessant is voor wie zelf wil renoveren.
Maak daarna een lijst van noodzakelijke herstellingen en mogelijke verfraaiingen. Geef voorrang aan werken die problemen oplossen of de woning zichtbaar beter onderhouden laten lijken.
Welke renovaties zijn vaak de moeite waard?
Herstel zichtbare gebreken
Lekkende kranen, loszittende plinten, kapotte schakelaars en beschadigde deuren kunnen een woning verwaarloosd doen lijken. Zulke kleine herstellingen zijn doorgaans relatief betaalbaar en geven potentiële kopers meer vertrouwen in de algemene staat van het huis.
Geef muren en plafonds een frisse uitstraling
Een nieuwe laag verf kan een groot verschil maken. Kies bij voorkeur voor lichte, neutrale kleuren. Die maken ruimtes vaak helderder en laten kopers zich makkelijker voorstellen hoe ze de woning zelf zouden inrichten. Werk scheuren of vochtplekken niet zomaar weg met verf: zoek eerst de oorzaak en laat het probleem zo nodig herstellen.
Maak de woning grondig schoon en ruim op
Een grondige schoonmaak kost minder dan een grote verbouwing, maar kan de eerste indruk sterk verbeteren. Was ramen, maak de keuken en badkamer zorgvuldig schoon en verwijder overtollige spullen. Een opgeruimde woning oogt ruimer en helpt bezoekers zich op de ruimtes te concentreren.
Verbeter de keuken of badkamer gericht
Een volledige keuken- of badkamerrenovatie is duur en levert niet altijd voldoende op bij verkoop. Soms volstaan kleinere ingrepen: nieuwe handgrepen, een hersteld werkblad, een nette kitrand of een vernieuwde kraan. Vervang alleen onderdelen die versleten of duidelijk beschadigd zijn, en kies tijdloze afwerkingen.
Verzorg de gevel, tuin en inkom
De eerste indruk begint al buiten. Een nette voortuin, een propere oprit en een verzorgde inkom maken de woning uitnodigender. Snoei overhangende struiken, verwijder onkruid en herstel waar nodig een losse tegel of beschadigde brievenbus. Ook de gevel verdient aandacht: kleine herstellingen of een grondige reiniging kunnen veel verschil maken.
Denk ook aan energieprestaties en verplichte documenten
De energieprestatie kan een belangrijke rol spelen in de beslissing van kopers. Een gunstiger EPC kan de woning aantrekkelijker maken, maar energetische werken zoals dakisolatie, nieuwe ramen of een verwarmingsinstallatie vragen vaak een aanzienlijke investering. Laat vooraf nagaan welke maatregelen haalbaar zijn en hoe ze zich verhouden tot de verwachte verkoopwaarde.
Bij de verkoop zijn verschillende documenten nodig. Welke precies van toepassing zijn, hangt onder meer af van de ligging, het bouwjaar en de toestand van de woning. Denk bijvoorbeeld aan het EPC, de informatie over de elektrische installatie en, in Vlaanderen, mogelijk een asbestattest voor gebouwen die vóór 2001 zijn gebouwd. Vraag tijdig advies aan je vastgoedmakelaar, notaris of de bevoegde dienst, zodat je weet welke verplichtingen gelden.
Vermijd overrenovatie
Niet elke verbetering vertaalt zich rechtstreeks in een hogere verkoopprijs. Een luxueuze keuken, maatwerk of dure vloer kan aantrekkelijk zijn, maar kopers hebben mogelijk andere smaak. Bovendien kan een grote verbouwing vertraging veroorzaken of onverwachte kosten met zich meebrengen.
Richt je daarom op een nette, goed onderhouden woning en op ingrepen die een duidelijk probleem oplossen. Bewaar facturen, garantiebewijzen en informatie over uitgevoerde werken. Die documentatie kan kopers extra vertrouwen geven.
Renoveren of verkopen zoals het huis is?
De juiste keuze hangt af van de staat van de woning, de lokale markt en je beschikbare budget. Bij een woning met kleine gebreken kunnen beperkte opfriswerken de verkoop vlotter laten verlopen. Bij grote structurele problemen is het verstandig eerst offertes en professioneel advies in te winnen. Soms is het beter om de woning eerlijk in de huidige staat te verkopen en de prijs daarop af te stemmen.
Een goede voorbereiding loont
Een huis renoveren voor verkoop hoeft geen grootschalig project te zijn. Door zichtbare gebreken te herstellen, neutraal op te frissen en de woning grondig schoon te maken, creëer je vaak al een betere eerste indruk. Combineer die ingrepen met een realistische inschatting van de markt en controleer op tijd welke documenten nodig zijn. Zo investeer je gericht en vergroot je de kans op een vlotte verkoop.
Je huis renoveren voor verkoop: 9 slimme tips
- Bepaal vooraf je renovatiebudget.
- Pak eerst dringende gebreken aan.
- Kies neutrale kleuren en materialen.
- Vernieuw versleten vloeren en muren.
- Zorg voor een frisse, opgeruimde keuken.
- Maak de badkamer netjes en functioneel.
- Verbeter de energiezuinigheid waar mogelijk.
- Werk kleine beschadigingen zorgvuldig bij.
- Bewaar facturen en attesten voor kandidaat-kopers.
Bepaal vooraf je renovatiebudget.
Bepaal vooraf hoeveel je aan de renovatie wilt en kunt uitgeven. Maak een overzicht van de noodzakelijke herstellingen en de gewenste opfriswerken, vraag waar nodig meerdere offertes aan en hou een reserve voor onverwachte kosten. Zo vermijd je dat je meer investeert dan je bij de verkoop redelijkerwijs kunt terugverdienen. Bespreek je plannen eventueel met een vastgoedmakelaar, zodat je budget naar de ingrepen gaat die voor potentiële kopers het meeste verschil maken.
Pak eerst dringende gebreken aan.
Pak eerst dringende gebreken aan voordat je tijd en geld besteedt aan cosmetische verbeteringen. Denk aan een lekkend dak, vochtproblemen, defecte elektriciteit of slecht werkende verwarming. Zulke problemen kunnen kopers afschrikken en tijdens een bezoek vragen oproepen over de algemene staat van de woning. Laat de oorzaak waar nodig professioneel onderzoeken en herstel ze correct. Zo verkoop je het huis met meer vertrouwen en voorkom je onaangename verrassingen tijdens de onderhandelingen.
Kies neutrale kleuren en materialen.
Kies voor neutrale kleuren en tijdloze materialen wanneer je een huis renoveert voor verkoop. Lichte tinten op de muren laten ruimtes vaak groter en frisser lijken, terwijl sobere vloeren en afwerkingen aansluiten bij uiteenlopende smaken. Zo kunnen potentiële kopers zich makkelijker voorstellen hoe ze de woning naar hun eigen wensen inrichten. Vermijd opvallende kleuren en heel persoonlijke keuzes: die zijn niet voor iedereen aantrekkelijk en kunnen de aandacht afleiden van de troeven van je huis.
Vernieuw versleten vloeren en muren.
Versleten vloeren en beschadigde muren kunnen een woning verouderd of minder goed onderhouden doen lijken. Door een vloer die kraakt, vlekken vertoont of beschadigd is te vernieuwen, en muren te herstellen en opnieuw te schilderen, oogt het huis meteen frisser en verzorgder. Kies voor neutrale kleuren en tijdloze materialen, zodat potentiële kopers zich makkelijker kunnen voorstellen hoe ze de ruimtes zelf zouden inrichten. Vergelijk vooraf de kosten met de verwachte meerwaarde: een grondige opfrissing kan lonen, maar een dure totaalrenovatie is niet altijd nodig.
Zorg voor een frisse, opgeruimde keuken.
Zorg ervoor dat de keuken fris, schoon en opgeruimd oogt: kopers letten vaak extra op deze ruimte. Maak werkbladen vrij, poets de kasten en toestellen grondig en verwijder persoonlijke spullen en overbodige decoratie. Kleine ingrepen, zoals nieuwe kastgrepen of een kraan in goede staat, kunnen de keuken bovendien een verzorgde uitstraling geven zonder dat een volledige renovatie nodig is.
Maak de badkamer netjes en functioneel.
Een nette, functionele badkamer geeft potentiële kopers vertrouwen en maakt de woning aantrekkelijker. Een volledige renovatie is niet altijd nodig: herstel lekkende kranen, vernieuw versleten kitranden en zorg dat de douche, wastafel en het toilet grondig schoon zijn. Kleine ingrepen, zoals een nieuwe spiegel, frisse handdoekhouders of betere verlichting, kunnen de ruimte al verzorgder doen ogen. Kies bij eventuele vernieuwingen voor eenvoudige, neutrale afwerkingen die bij verschillende smaken passen.
Verbeter de energiezuinigheid waar mogelijk.
Verbeter de energiezuinigheid van je woning waar dat haalbaar is. Denk bijvoorbeeld aan dak- of muurisolatie, tochtstrips of het vervangen van verouderde ramen. Zulke ingrepen kunnen het wooncomfort verhogen en de energiekosten helpen verlagen, wat de woning aantrekkelijker maakt voor potentiële kopers. Laat vooraf inschatten welke werken binnen je budget passen en of ze waarschijnlijk bijdragen aan de verkoopwaarde.
Werk kleine beschadigingen zorgvuldig bij.
Werk kleine beschadigingen zorgvuldig bij voor je je huis te koop aanbiedt. Vul gaatjes en scheurtjes op, herstel loszittende plinten en retoucheer afgebladderde verf. Zulke details lijken misschien onbelangrijk, maar kunnen bezoekers de indruk geven dat de woning goed onderhouden is. Kies materialen en kleuren die aansluiten bij de bestaande afwerking, zodat herstellingen netjes en discreet ogen.
Bewaar facturen en attesten voor kandidaat-kopers.
Bewaar alle facturen, attesten en garantiebewijzen van uitgevoerde werken en installaties. Denk bijvoorbeeld aan documenten over renovaties, de verwarmingsketel, elektriciteit of dakisolatie. Zo kunnen kandidaat-kopers de staat en het onderhoud van de woning beter inschatten. Een volledig en overzichtelijk dossier wekt vertrouwen en kan helpen om vragen tijdens bezichtigingen en onderhandelingen vlot te beantwoorden.
7, nov 2026
Openslaande binnendeuren: stijlvol en praktisch voor elk interieur
Openslaande binnendeuren: ruimte en stijl in huis
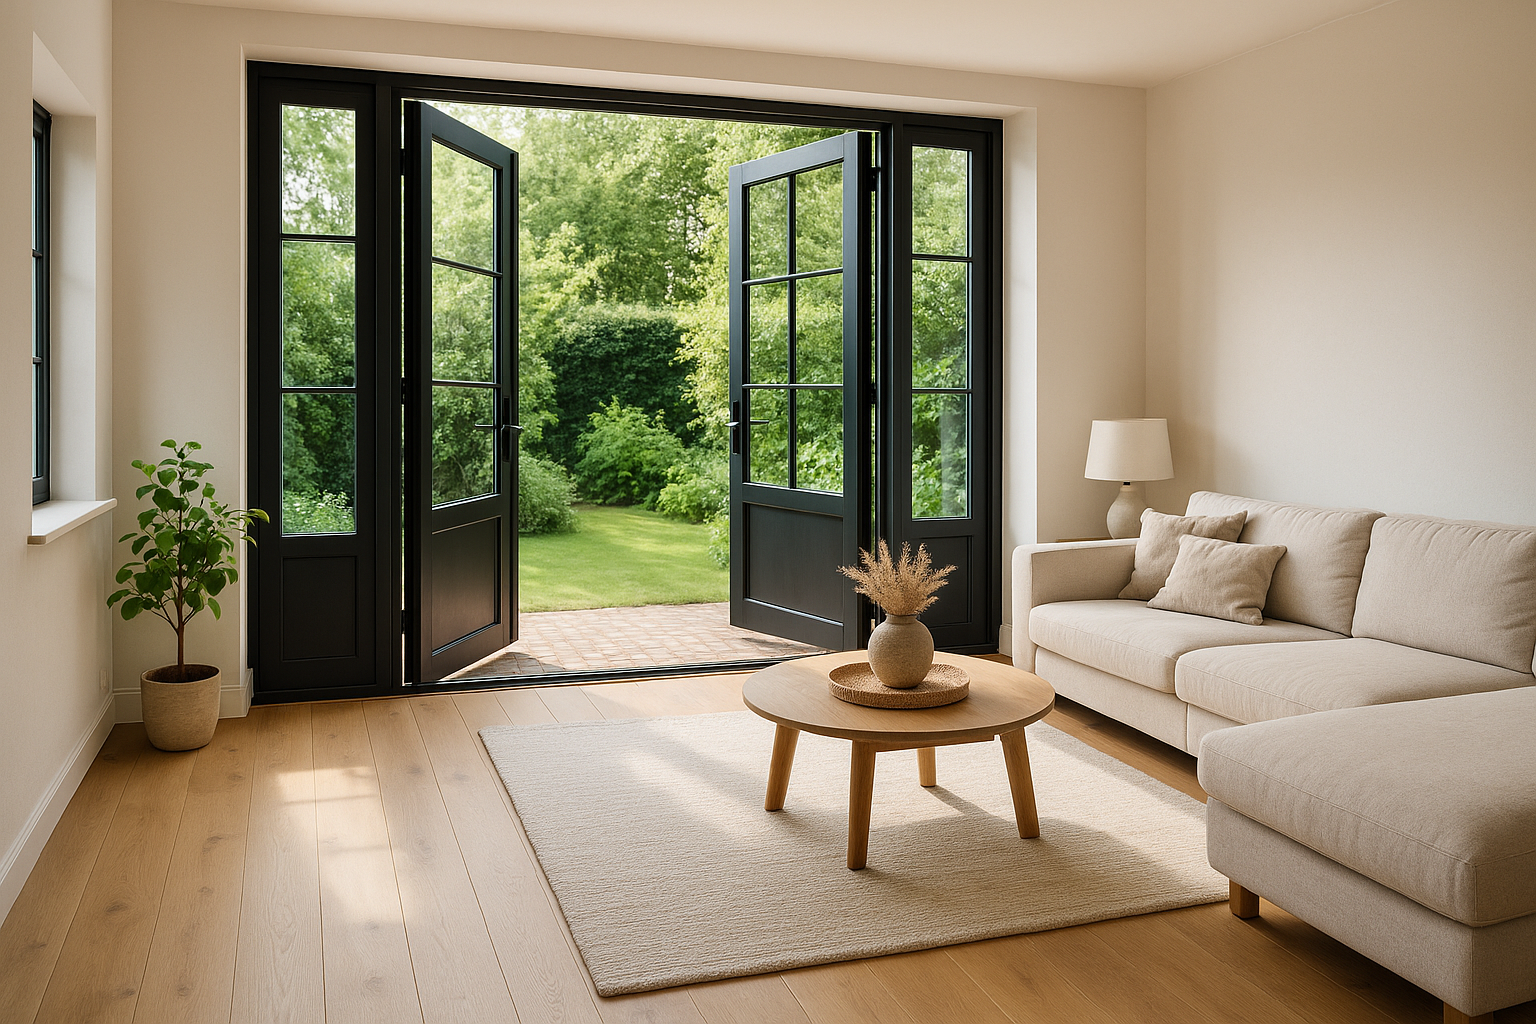
Openslaande binnendeuren geven een interieur een ruime, elegante uitstraling. Anders dan een gewone binnendeur bestaan ze uit twee deurvleugels die naar één of beide kanten opendraaien. Zo maak je een brede doorgang tussen kamers en verbind je ruimtes wanneer de deuren openstaan. Dicht bieden ze net wat meer afscheiding dan een open doorgang.
Wat zijn openslaande binnendeuren?
Een openslaande binnendeur bestaat uit twee delen die samen in een deurkader hangen. Beide deurvleugels kunnen even breed zijn, maar een ongelijke verdeling is ook mogelijk. Bij die laatste uitvoering wordt doorgaans één vleugel dagelijks gebruikt; de tweede kan je openen wanneer je een bredere doorgang nodig hebt.
De deuren kunnen naar één ruimte opendraaien of, afhankelijk van het beslag en de plaatsing, naar beide kanten. Welke oplossing geschikt is, hangt af van de indeling van de woning, de beschikbare ruimte en de gewenste doorgang.
De voordelen van dubbele binnendeuren
- Een brede doorgang: handig tussen bijvoorbeeld de woonkamer en eetkamer, of tussen keuken en leefruimte.
- Een open gevoel: met de deuren open vloeien aangrenzende kamers visueel in elkaar over.
- Flexibele indeling: je kan ruimtes verbinden wanneer je dat wil en ze afsluiten wanneer er meer privacy nodig is.
- Meer licht: deuren met glas laten daglicht door en kunnen een donkere hal of kamer lichter maken.
- Een opvallend interieurelement: de deurpartij kan een echte blikvanger worden, van klassiek tot modern.
Welke stijl past bij jouw interieur?
Openslaande binnendeuren zijn verkrijgbaar in uiteenlopende uitvoeringen. De juiste keuze hangt af van je smaak, de rest van je interieur en de functie van de ruimte.
Glazen binnendeuren
Glazen deuren laten licht door en behouden een open uitstraling, ook wanneer ze gesloten zijn. Helder glas zorgt voor maximaal zicht tussen de kamers. Mat, gezandstraald of geribbeld glas biedt meer privacy. Let bij de keuze op de veiligheids- en kwaliteitskenmerken van het glas en vraag je leverancier welke uitvoering geschikt is voor jouw situatie.
Houten binnendeuren
Hout brengt warmte in huis en past bij zowel landelijke als tijdloze interieurs. Je kan kiezen voor een natuurlijke houtafwerking, een laklaag of een uitvoering die je in een kleur naar keuze laat schilderen.
Moderne deuren met glas en slanke profielen
Deuren met fijne profielen, bijvoorbeeld in een donkere kleur, geven een strak karakter aan de ruimte. Ze combineren het lichte effect van glas met een duidelijke omlijsting. De uitstraling verschilt naargelang het materiaal, de profielbreedte en de indeling van de glasvlakken.
Waar hou je rekening mee bij de keuze?
De beschikbare ruimte
Een openslaande deur heeft plaats nodig om open te draaien. Controleer daarom of de deurvleugels niet tegen meubels, radiatoren of andere deuren botsen. Denk ook na over de draairichting: die bepaalt hoe vlot je door de ruimte kan bewegen.
De breedte van de doorgang
Meet de opening nauwkeurig op en bepaal hoe breed de doorgang moet zijn wanneer beide vleugels openstaan. Bij een ongelijke verdeling kan een smallere actieve vleugel praktisch zijn voor dagelijks gebruik, terwijl je de bredere vleugel opent wanneer je extra ruimte nodig hebt.
Privacy en geluid
Een dichte deur biedt doorgaans meer visuele privacy dan een glazen uitvoering. Hoeveel geluid een binnendeur tegenhoudt, hangt onder meer af van het deurblad, de kierdichting, het kader en de plaatsing. Voor ruimtes waar geluidsdemping belangrijk is, bespreek je best vooraf welke prestaties je mag verwachten.
Beslag en afwerking
Scharnieren, deurklinken, sluitingen en eventuele vloerstoppers bepalen mee het comfort en de uitstraling. Stem de kleur en vorm van het beslag af op de deur en de rest van je interieur. Bij twee deurvleugels is ook een goede sluiting voor de minder vaak gebruikte vleugel belangrijk.
Opmeten en plaatsen
Een correcte opmeting is essentieel voor een vlotte plaatsing. Daarbij kijk je niet alleen naar de breedte en hoogte van de opening, maar ook naar de dikte van de muur, de staat van de vloer en de ruimte rond het kader. Een vloer die nog afgewerkt moet worden, kan bijvoorbeeld invloed hebben op de uiteindelijke deurhoogte.
Laat je de deuren op maat maken, dan is het verstandig om eerst alle afmetingen en de draairichting te laten controleren. Een ervaren plaatser kan ook nagaan of het bestaande kader behouden kan blijven en welk beslag geschikt is. Zo vermijd je onaangename verrassingen tijdens de montage.
Onderhoud van openslaande binnendeuren
De meeste binnendeuren onderhoud je eenvoudig met een zachte doek en een mild schoonmaakmiddel. Gebruik voor glas een geschikte glasreiniger en volg bij houten deuren de aanbevelingen voor de gekozen afwerking. Controleer af en toe of de scharnieren nog goed vastzitten en of de deuren vrij bewegen. Kleine aanpassingen kunnen voorkomen dat een deur begint te schuren of niet meer goed sluit.
Een stijlvolle doorgang op maat van je woning
Openslaande binnendeuren combineren een brede doorgang met de mogelijkheid om kamers van elkaar af te sluiten. Of je nu kiest voor warm hout, transparant glas of een moderne combinatie: een goede keuze begint bij de juiste afmetingen, een doordachte draairichting en een uitvoering die past bij het gebruik van de ruimte. Zo vormen de deuren niet alleen een praktische verbinding, maar ook een harmonieus onderdeel van je interieur.
9 tips voor perfect geplaatste openslaande binnendeuren
- Meet de deuropening nauwkeurig op.
- Controleer of beide deurbladen vrij kunnen draaien.
- Kies een draairichting die bij de ruimte past.
- Voorzie voldoende plaats voor klinken en meubels.
- Stem het deurdesign af op je interieur.
- Kies glas voor extra lichtinval.
- Controleer of de vloer volledig vlak is.
- Gebruik stevige scharnieren voor dagelijks gebruik.
- Laat de deuren vakkundig plaatsen voor een nette sluiting.
Meet de deuropening nauwkeurig op.
Meet de deuropening nauwkeurig op voordat je openslaande binnendeuren bestelt. Noteer de breedte en hoogte op verschillende plaatsen, want muren en vloeren zijn niet altijd perfect recht. Hou ook rekening met de dikte van de muur, het deurkader en eventuele vloerbekleding die nog geplaatst wordt. Zo verklein je de kans op meetfouten en zorg je ervoor dat de deuren vlot passen en openen.
Controleer of beide deurbladen vrij kunnen draaien.
Controleer vóór de plaatsing of beide deurbladen vrij kunnen draaien. Hou rekening met meubels, radiatoren, lichtschakelaars en andere deuren in de buurt, zodat de deurbladen nergens tegenaan stoten. Zo vermijd je schade en blijft de doorgang vlot en veilig in gebruik.
Kies een draairichting die bij de ruimte past.
Kies een draairichting die past bij de ruimte en je dagelijkse gewoontes. Controleer vóór de plaatsing of de deurvleugels vrij kunnen opendraaien en niet tegen meubels, radiatoren of andere deuren botsen. Denk ook na over de looproute: zo blijven doorgangen vlot toegankelijk en voorkom je dat de deuren onhandig in de weg zitten.
Voorzie voldoende plaats voor klinken en meubels.
Houd bij openslaande binnendeuren rekening met de ruimte die de deurvleugels nodig hebben om volledig open te draaien. Zo voorkom je dat de klinken tegen een muur botsen of dat de deuren meubels, zoals een kast of tafel, raken. Controleer daarom vooraf de draairichting en de volledige draaicirkel, en plaats meubels indien nodig op voldoende afstand.
Stem het deurdesign af op je interieur.
Stem het design van je openslaande binnendeuren af op de stijl en kleuren van je interieur. Houten deuren zorgen voor een warme, tijdloze uitstraling, terwijl glazen deuren meer licht binnenlaten en de ruimtes optisch met elkaar verbinden. Ook de kleur, de vorm van de deurklinken en de afwerking van het beslag spelen mee. Door die details op elkaar af te stemmen, vormen je deuren een harmonieus geheel met de rest van je woning.
Kies glas voor extra lichtinval.
Kies je voor openslaande binnendeuren met glas, dan kan het daglicht vrijer door je woning stromen. Dat is vooral handig tussen een donkere hal en een lichtere leefruimte, of tussen kamers die je graag met elkaar verbindt zonder ze volledig open te laten. Helder glas zorgt voor een maximale lichtinval, terwijl mat of geribbeld glas meer privacy biedt met behoud van een lichtere uitstraling.
Controleer of de vloer volledig vlak is.
Controleer vóór de plaatsing of de vloer volledig vlak is. Een hoogteverschil kan ervoor zorgen dat de openslaande binnendeuren over de vloer schuren, niet goed sluiten of ongelijk hangen. Meet daarom de vloer op verschillende plaatsen na en hou rekening met eventuele vloerbekleding die nog geplaatst wordt. Zo kan je de deurhoogte en plaatsing tijdig laten aanpassen.
Gebruik stevige scharnieren voor dagelijks gebruik.
Kies voor openslaande binnendeuren stevige scharnieren die geschikt zijn voor het gewicht en de afmetingen van de deurvleugels. Die krijgen bij dagelijks openen en sluiten heel wat te verduren. Kwalitatieve scharnieren helpen de deuren soepel te laten bewegen en goed uitgelijnd te houden, zodat ze minder snel gaan schuren of doorhangen. Laat je bij twijfel adviseren over het juiste type en aantal scharnieren voor jouw deuren.
Laat de deuren vakkundig plaatsen voor een nette sluiting.
Laat openslaande binnendeuren vakkundig plaatsen voor een nette sluiting en een vlotte werking. Een correcte uitlijning van het kader, de scharnieren en beide deurvleugels voorkomt kieren, schurende deuren en ongelijke naden. Zo sluiten de deuren mooi op elkaar aan en blijven ze comfortabel in gebruik.
1, nov 2026
Aluminium kozijnen en deuren: stijlvol, sterk en onderhoudsvriendelijk
Aluminium kozijnen en deuren: stijlvol, sterk en onderhoudsvriendelijk
Aluminium kozijnen en deuren zijn een populaire keuze voor zowel nieuwbouwwoningen als renovaties. Ze combineren een strakke uitstraling met stevigheid en zijn verkrijgbaar in uiteenlopende kleuren en uitvoeringen. Of je nu grote glaspartijen, slanke raamprofielen of een moderne voordeur zoekt: aluminium biedt heel wat mogelijkheden.
Wat zijn aluminium kozijnen?
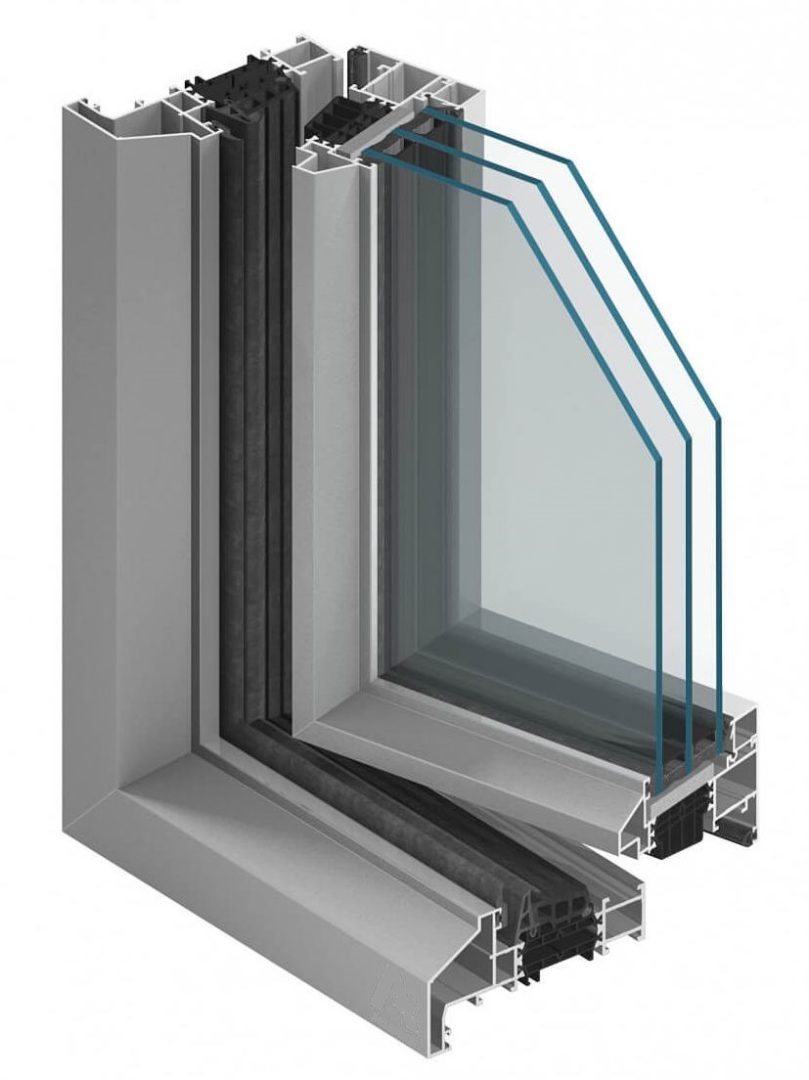
Een aluminium kozijn is het profiel waarin het glas en de bewegende delen van een raam of deur worden geplaatst. Aluminium is licht maar stevig. Daardoor kunnen raamprofielen relatief slank blijven, ook bij grote ramen. Dat zorgt voor meer glasoppervlak en een open gevoel in huis.
Moderne aluminium ramen en deuren zijn voorzien van thermische onderbrekingen. Die beperken de warmteoverdracht tussen de binnen- en buitenzijde van het profiel. In combinatie met geschikt hoogrendementsglas kan aluminium zo bijdragen aan een comfortabele en energiezuinige woning.
De voordelen van aluminium ramen en deuren
- Slanke profielen: aluminium is sterk, waardoor grote glaspartijen mogelijk zijn met fijne raamkaders.
- Stevig en vormvast: het materiaal is geschikt voor grote ramen en deuren en behoudt goed zijn vorm.
- Weinig onderhoud: aluminium hoeft niet geschilderd te worden. Regelmatig reinigen met water en een mild schoonmaakmiddel volstaat doorgaans.
- Veel keuze in afwerking: aluminium profielen zijn verkrijgbaar in verschillende kleuren en structuren, waaronder matte en fijn gestructureerde afwerkingen.
- Geschikt voor uiteenlopende stijlen: van minimalistische nieuwbouw tot renovaties met een meer klassieke uitstraling.
Thermische isolatie en comfort
Vroeger werd aluminium soms als minder isolerend beschouwd dan andere materialen. Moderne raamprofielen zijn echter anders opgebouwd. Een thermische onderbreking helpt om koudebruggen te beperken. De uiteindelijke isolatie hangt wel af van het volledige raam- of deursysteem, waaronder het profiel, het glas, de afstandhouders, de plaatsing en de luchtdichte aansluiting op de woning.
Vraag bij een offerte daarom niet alleen naar het materiaal, maar ook naar de isolatieprestaties van het gekozen profiel en glas. Voor een woningrenovatie kan het nuttig zijn om de nieuwe ramen en deuren af te stemmen op de bestaande isolatie en ventilatie.
Aluminium deuren voor elke woning
Aluminium wordt gebruikt voor verschillende soorten deuren, zoals voordeuren, achterdeuren, schuifdeuren en deuren naar een terras. Een aluminium voordeur kan een moderne uitstraling geven en biedt veel mogelijkheden op het vlak van kleur, beglazing en paneelverdeling.
Bij schuifdeuren is aluminium bijzonder geschikt voor brede openingen. Het sterke materiaal kan grote glasoppervlakken ondersteunen en zorgt voor veel daglicht. Let bij de keuze ook op de bediening, de drempel, de ventilatiemogelijkheden en de gewenste veiligheidsvoorzieningen.
Onderhoud van aluminium kozijnen en deuren
Aluminium vraagt relatief weinig onderhoud, maar schoonmaken blijft belangrijk. Verwijder vuil regelmatig met lauw water en een zachte doek of spons. Gebruik geen schurende producten of agressieve reinigingsmiddelen, want die kunnen de afwerking beschadigen.
Controleer daarnaast af en toe de bewegende onderdelen, zoals scharnieren en sluitingen. Volg voor het onderhoud de instructies van de fabrikant of plaatser. Zo blijven ramen en deuren vlot werken.
Waarop letten bij de aankoop?
Bij het kiezen van aluminium ramen en deuren spelen verschillende factoren een rol:
- De stijl van je woning: kies profielen en kleuren die passen bij de architectuur en gevel.
- De gewenste isolatie: bekijk het profiel en het glas als één geheel.
- De afmetingen: grote ramen en schuifdeuren vragen om een geschikte profielopbouw en een correcte plaatsing.
- De afwerking: informeer naar kleuren, structuren en eventuele tweekleurige uitvoeringen.
- De plaatsing: een goed raam is pas doeltreffend wanneer het zorgvuldig en luchtdicht geplaatst wordt.
- De garantie en service: vraag welke garantie geldt voor de profielen, het glas en de plaatsingswerken.
Wat bepaalt de prijs van aluminium ramen en deuren?
De prijs hangt onder meer af van het aantal ramen en deuren, de afmetingen, het gekozen profiel, het type glas en de afwerking. Ook extra opties, zoals ventilatieroosters, vliegenramen, veiligheidsbeslag of speciale kleuren, kunnen de totale kost beïnvloeden. De complexiteit van de plaatsing en eventuele afbraakwerken spelen eveneens mee.
Vraag bij voorkeur meerdere offertes aan en vergelijk niet alleen het eindbedrag. Kijk ook na wat inbegrepen is, zoals opmetingen, afbraak, afvoer, afwerking en de plaatsing.
Een duurzame keuze met een tijdloze uitstraling
Aluminium kozijnen en deuren zijn een sterke en veelzijdige oplossing voor wie houdt van een moderne uitstraling, slanke profielen en beperkt onderhoud. Met de juiste combinatie van profiel, glas en professionele plaatsing kunnen ze bijdragen aan het comfort en de uitstraling van je woning. Een goed advies en een duidelijke offerte helpen je om de uitvoering te kiezen die bij jouw woning en budget past.
Veelgestelde vragen over aluminium ramen en deuren
- Wat kosten aluminium kozijnen en deuren?
- Zijn aluminium kozijnen en deuren goed isolerend?
- Hoe onderhoud je aluminium kozijnen en deuren?
- Hoe lang gaan aluminium kozijnen en deuren mee?
- Welke kleuren en afwerkingen zijn mogelijk voor aluminium kozijnen en deuren?
Wat kosten aluminium kozijnen en deuren?
De prijs van aluminium kozijnen en deuren hangt af van verschillende factoren, zoals het aantal en de afmetingen, het gekozen profiel, het type glas, de kleur en eventuele extra’s zoals ventilatieroosters of veiligheidsbeslag. Ook de plaatsing, afbraak van de oude ramen en deuren en de afwerking beïnvloeden de totaalprijs. Vraag daarom een offerte op maat aan en vergelijk niet alleen het eindbedrag, maar ook wat precies inbegrepen is.
Zijn aluminium kozijnen en deuren goed isolerend?
Ja, moderne aluminium kozijnen en deuren kunnen goed isoleren. Ze zijn voorzien van een thermische onderbreking die de warmteoverdracht via het profiel beperkt. De uiteindelijke isolatiewaarde hangt af van het gekozen profiel, het type glas én de kwaliteit van de plaatsing. Vraag daarom naar de isolatieprestaties van het volledige raam- of deursysteem en laat alles professioneel plaatsen voor een comfortabel en energiezuinig resultaat.
Hoe onderhoud je aluminium kozijnen en deuren?
Aluminium kozijnen en deuren zijn makkelijk te onderhouden. Maak de profielen regelmatig schoon met lauw water, een zachte doek of spons en eventueel een mild schoonmaakmiddel. Vermijd schuurmiddelen en agressieve producten, want die kunnen de afwerking beschadigen. Controleer ook af en toe de scharnieren, sluitingen en andere bewegende onderdelen en onderhoud ze volgens de richtlijnen van de fabrikant. Zo blijven je ramen en deuren netjes en vlot werken.
Hoe lang gaan aluminium kozijnen en deuren mee?
Aluminium kozijnen en deuren gaan doorgaans tientallen jaren mee. Bij normaal gebruik en regelmatig onderhoud kunnen ze vaak 40 jaar of langer dienstdoen. De levensduur hangt onder meer af van de kwaliteit van de profielen, de afwerking, de plaatsing en de blootstelling aan weer en wind. Maak ze regelmatig schoon met water en een mild schoonmaakmiddel en laat bewegende onderdelen indien nodig onderhouden. Zo blijven je aluminium ramen en deuren lang mooi en goed functioneren.
Welke kleuren en afwerkingen zijn mogelijk voor aluminium kozijnen en deuren?
Aluminium kozijnen en deuren zijn verkrijgbaar in een brede waaier aan kleuren en afwerkingen. Je kunt kiezen uit standaardkleuren, verschillende tinten grijs, zwart en wit, of een kleur op maat. Ook de afwerking varieert: mat, glanzend of met een fijne structuur. Sommige uitvoeringen hebben aan de binnen- en buitenzijde een verschillende kleur, zodat ze passen bij zowel je interieur als je gevel. De exacte mogelijkheden verschillen per fabrikant, dus vraag je plaatser welke kleuren en afwerkingen beschikbaar zijn en hoe ze het best onderhouden worden.

30, okt 2026
Kosten bij verkoop woning: waar moet je rekening mee houden?
Kosten bij de verkoop van een woning: waarop moet je rekenen?
Een woning verkopen brengt meer kosten met zich mee dan alleen de eventuele commissie van een makelaar. Als verkoper moet je doorgaans verschillende attesten en documenten verzamelen. Ook kunnen er kosten zijn voor het schrappen van een bestaande hypotheek of voor een vastgoedmakelaar. Welke uitgaven precies gelden, hangt onder meer af van de ligging en de kenmerken van de woning.
De commissie van de vastgoedmakelaar
Schakel je een vastgoedmakelaar in, dan betaal je meestal een commissie. Die wordt vaak berekend als een percentage van de verkoopprijs, maar er bestaat geen vast wettelijk tarief. De vergoeding en de diensten die erin inbegrepen zijn, spreek je af in het bemiddelingscontract.
Controleer vóór je tekent onder meer:
- hoe hoog de commissie is en of de btw inbegrepen is;
- welke diensten de makelaar levert, zoals foto’s, publiciteit, bezoeken en onderhandelingen;
- hoe lang het contract loopt en of er een exclusiviteitsbeding geldt;
- welke vergoeding eventueel verschuldigd is als de verkoop niet doorgaat.
Je kunt de commissie en de voorwaarden vergelijken bij verschillende makelaars. Maak daarbij niet alleen een vergelijking op basis van de prijs, maar ook van de afgesproken dienstverlening.
Attesten en verplichte documenten
Voor een verkoop moet je verschillende gegevens en documenten aan de koper bezorgen. De verplichtingen verschillen per gewest en kunnen veranderen. Vraag daarom tijdig na welke documenten voor jouw woning nodig zijn.
Energieprestatiecertificaat (EPC)
Bij de verkoop van een woning is doorgaans een geldig EPC nodig. Het certificaat moet beschikbaar zijn volgens de regels van het gewest waar de woning ligt. De prijs hangt onder meer af van het type en de grootte van het gebouw en van de energiedeskundige.
Elektrische keuring
Voor een bestaande woning is vaak een keuringsverslag van de elektrische installatie vereist. Ook als de installatie niet conform is, moet je het verslag aan de koper bezorgen. Een niet-conforme installatie betekent dus niet automatisch dat je vóór de verkoop alle werken moet uitvoeren, maar de koper moet wel correct geïnformeerd zijn.
Bodemattest en informatie over de grond
In Vlaanderen is bij de verkoop van een grond of woning een bodemattest van OVAM nodig. In Brussel en Wallonië gelden eigen regels rond bodemgegevens en bodemverontreiniging. De aanvraagprocedure en kosten verschillen per regio.
Stedenbouwkundige informatie
De koper moet informatie krijgen over onder meer de stedenbouwkundige bestemming en eventuele vergunningen. De notaris vraagt vaak een deel van deze informatie op, maar daarvoor kunnen administratieve kosten aangerekend worden. Zorg dat je beschikbare vergunningen en plannen tijdig verzamelt.
Asbestattest in Vlaanderen
Voor bepaalde gebouwen in Vlaanderen die vóór 2001 gebouwd zijn, is bij verkoop een asbestattest verplicht. De precieze verplichting hangt af van de situatie en de regelgeving. Voor Brussel en Wallonië gelden andere regels. Informeer bij je notaris of vastgoedmakelaar of een attest nodig is.
Andere mogelijke attesten
Afhankelijk van de woning kunnen ook andere documenten nodig zijn, zoals een attest over de stookolietank, informatie over overstromingsgevoeligheid of documenten over een mede-eigendom. Voor appartementen moet je bovendien relevante informatie van de syndicus bezorgen, bijvoorbeeld over de gemeenschappelijke delen en de financiële toestand van de vereniging van mede-eigenaars.
Kosten voor de notaris en het schrappen van een hypotheek
Bij een verkoop betaalt de koper doorgaans de aankoopkosten die verbonden zijn aan de aankoopakte, zoals de registratierechten en de gebruikelijke kosten van die akte. De verkoper betaalt wel de kosten die specifiek nodig zijn om zijn situatie of de verkoop in orde te brengen.
Heb je nog een hypothecaire lening op de woning, dan moet de hypotheek mogelijk worden doorgehaald zodat de koper de woning vrij van die hypotheek kan verwerven. De kosten voor die doorhaling zijn doorgaans voor rekening van de verkoper. Vraag je notaris om vooraf een raming, want het bedrag hangt af van de situatie en de formaliteiten.
Kosten voor kleine werken en verkoopklaar maken
Je bent niet verplicht om een woning volledig te renoveren voordat je ze verkoopt. Toch kiezen sommige verkopers ervoor om kleine herstellingen of opfrissingswerken uit te voeren. Denk aan schilderwerken, kleine herstellingen, tuinonderhoud of het leegmaken van de woning.
Ook professionele foto’s, een opmetingsplan of extra publiciteit kunnen kosten met zich meebrengen. Soms zijn die inbegrepen in de prijs van een makelaar; soms worden ze apart aangerekend. Spreek vooraf duidelijk af wie welke kosten betaalt.
Mogelijke meerwaardebelasting
Bij de verkoop van een eigen woning is een meerwaardebelasting niet in elke situatie van toepassing. De fiscale behandeling hangt onder meer af van het soort vastgoed, de termijn tussen aankoop en verkoop, het gebruik van de woning en de omstandigheden van de verkoop. Voor gronden, tweede verblijven of vastgoed dat beroepsmatig wordt gebruikt, kunnen andere regels gelden.
Omdat de fiscale gevolgen sterk afhangen van je persoonlijke situatie, is het verstandig om advies te vragen aan een notaris of een fiscaal adviseur voordat je de verkoop afrondt.
Hoeveel bedragen de totale verkoopkosten?
Er bestaat geen vast totaalbedrag voor de kosten bij de verkoop van een woning. De uiteindelijke som hangt onder meer af van de keuze voor een makelaar, de nodige attesten, een eventuele hypotheekdoorhaling en eventuele werken. Maak daarom een overzicht van alle verwachte uitgaven voordat je de vraagprijs bepaalt.
| Kost | Wanneer mogelijk van toepassing? |
|---|---|
| Makelaarscommissie | Als je een vastgoedmakelaar inschakelt |
| EPC en andere attesten | Afhankelijk van het gewest, het gebouw en de geldende regels |
| Hypotheekdoorhaling | Als er een hypotheek op de woning rust |
| Administratieve kosten | Voor het verzamelen of aanvragen van bepaalde documenten |
| Herstellingen en presentatie | Als je de woning verkoopklaar wilt maken |
| Eventuele belasting op de meerwaarde | Afhankelijk van het type vastgoed en je persoonlijke situatie |
Zo voorkom je onverwachte kosten
- Vraag je notaris welke documenten voor jouw woning vereist zijn.
- Vergelijk de voorwaarden van vastgoedmakelaars en controleer of de btw inbegrepen is.
- Vraag vooraf een raming van de kosten voor attesten en een eventuele hypotheekdoorhaling.
- Verzamel plannen, vergunningen en documenten van de mede-eigendom zo vroeg mogelijk.
- Neem fiscale vragen tijdig op met een notaris of adviseur.
Een goede voorbereiding maakt de verkoop transparanter en helpt je om de netto-opbrengst realistischer in te schatten. De exacte verplichtingen verschillen per gewest en situatie, dus laat je dossier controleren door een notaris of vastgoedprofessional.
9 Tips om de Kosten bij de Verkoop van je Woning te Beheersen in België
- Vergelijk makelaars en vraag vooraf naar hun commissie en btw.
- Voorzie de kosten voor een EPC; de regels verschillen per gewest.
- Reken in Vlaanderen op een bodemattest via OVAM.
- Controleer of een elektrische keuring nodig is en wie die betaalt.
- Vraag na of er kosten zijn om je hypotheek te laten schrappen.
- Hou rekening met een eventuele vergoeding voor vervroegde terugbetaling van je lening.
- Informeer bij een appartement naar openstaande of geplande syndickosten.
- Check of je een postinterventiedossier moet bezorgen.
- Vraag advies over mogelijke meerwaardebelasting, vooral bij recente aankoop of bouwgrond.
Vergelijk makelaars en vraag vooraf naar hun commissie en btw.
Vergelijk de diensten en tarieven van verschillende vastgoedmakelaars voordat je een keuze maakt. Vraag vooraf hoeveel de commissie bedraagt, of de btw inbegrepen is en welke kosten eventueel nog bijkomen. Zo weet je duidelijk wat je betaalt en kom je tijdens de verkoop niet voor verrassingen te staan.
Voorzie de kosten voor een EPC; de regels verschillen per gewest.
Hou rekening met de kosten voor een energieprestatiecertificaat (EPC) wanneer je je woning verkoopt. In België verschillen de regels en vereisten per gewest, dus controleer tijdig welk EPC voor jouw woning nodig is en of het nog geldig is. Zo vermijd je verrassingen tijdens het verkoopproces.
Reken in Vlaanderen op een bodemattest via OVAM.
In Vlaanderen heb je bij de verkoop van een woning een bodemattest van OVAM nodig. Vraag het attest tijdig aan, zodat je het aan de koper kunt bezorgen en vertraging bij de verkoop vermijdt. De aanvraag is betalend; de actuele kostprijs en voorwaarden vind je op de website van OVAM.
Controleer of een elektrische keuring nodig is en wie die betaalt.
Controleer tijdig of voor de verkoop een keuringsverslag van de elektrische installatie nodig is. Bij de verkoop van een bestaande woning moet je de koper doorgaans informeren over de staat van de installatie, ook als die niet conform is. De verkoper staat meestal in voor de keuring en de kosten ervan, maar maak hierover duidelijke afspraken en vraag bij twijfel advies aan je notaris.
Vraag na of er kosten zijn om je hypotheek te laten schrappen.
Vraag bij je bank of notaris na welke kosten verbonden zijn aan het schrappen van je hypotheek. Als er nog een hypotheek op de woning rust, moet die bij de verkoop doorgaans officieel worden doorgehaald. De kosten daarvoor zijn meestal voor rekening van de verkoper en hangen af van je dossier. Vraag vooraf een raming, zodat je deze uitgave kunt meenemen in je berekening van de netto-opbrengst.
Hou rekening met een eventuele vergoeding voor vervroegde terugbetaling van je lening.
Heb je nog een hypothecaire lening lopen op je woning? Vraag dan aan je bank hoeveel het kost om die vervroegd terug te betalen. Afhankelijk van je kredietovereenkomst kan de bank een wederbeleggingsvergoeding aanrekenen. Neem dit bedrag mee in je berekening van de netto-opbrengst van de verkoop en vraag vooraf een afrekening op bij je bank.
Informeer bij een appartement naar openstaande of geplande syndickosten.
Koop je een appartement, dan kunnen er naast de gewone maandelijkse bijdragen ook extra syndickosten zijn. Vraag de syndicus of er nog bedragen openstaan en of er grote werken gepland zijn, zoals dak-, lift- of gevelrenovaties. Controleer ook wie volgens de afspraken voor die kosten opdraait. Zo vermijd je verrassingen en krijg je een duidelijker beeld van de totale kosten bij de verkoop.
Check of je een postinterventiedossier moet bezorgen.
Controleer of je bij de verkoop een postinterventiedossier (PID) moet bezorgen aan de koper. Dat dossier bevat belangrijke informatie over de structuur en veiligheid van de woning, zoals plannen en gegevens over uitgevoerde werken. In België is een PID verplicht voor bouwwerken waarvoor de werken na 1 mei 2001 zijn gestart, en voor bepaalde oudere werken waarbij een aannemer betrokken was. Is er geen PID opgesteld terwijl dat wel verplicht was, dan kan het nodig zijn om er alsnog een te laten samenstellen. Vraag je notaris welke regels op jouw woning van toepassing zijn en houd rekening met eventuele kosten.
Vraag advies over mogelijke meerwaardebelasting, vooral bij recente aankoop of bouwgrond.
Vraag tijdig advies over een mogelijke meerwaardebelasting. Of je belasting betaalt, hangt onder meer af van het type vastgoed, hoe lang je het bezit en hoe je het gebruikt. Dat is vooral belangrijk als je de woning pas recent hebt aangekocht of als je bouwgrond verkoopt. Een notaris of fiscaal adviseur kan je situatie beoordelen en helpen om onaangename verrassingen te voorkomen.
29, okt 2026
Verkoop huis: welke kosten mag je verwachten?
Verkoop huis: met welke kosten moet je rekening houden?
Een huis verkopen brengt meer kosten met zich mee dan alleen de vergoeding van een vastgoedmakelaar. Denk ook aan verplichte attesten, eventuele kosten voor het vrijmaken van je hypotheek en uitgaven om de woning verkoopklaar te maken. Welke kosten precies van toepassing zijn, hangt onder meer af van de ligging, het type woning en de manier waarop je verkoopt.
In dit overzicht lees je met welke kosten je rekening kunt houden bij de verkoop van een huis in België.
Makelaarskosten
Schakel je een vastgoedmakelaar in, dan betaal je doorgaans een commissie. Die wordt vaak berekend als een percentage van de verkoopprijs, maar het tarief is niet wettelijk vastgelegd en kan verschillen per makelaar en opdracht. Spreek vooraf duidelijk af welke diensten inbegrepen zijn, zoals de waardebepaling, publiciteit, bezoeken en onderhandelingen.
Op de makelaarsvergoeding komt doorgaans 21% btw. Vraag daarom altijd naar het totaalbedrag inclusief btw. Bij een verkoopprijs van €300.000 en een afgesproken commissie van 3% bedraagt de commissie bijvoorbeeld €9.000 exclusief btw, of €10.890 inclusief btw.
Verkoop je zelf, dan vermijd je de makelaarscommissie. Je staat dan wel zelf in voor onder meer de publiciteit, de bezoeken, de onderhandelingen en de opvolging van kandidaat-kopers.
Attesten en verplichte documenten
Voor een verkoop moet je verschillende gegevens en documenten kunnen voorleggen. De vereisten verschillen per gewest en soms ook volgens de kenmerken van de woning. De kosten voor attesten zijn meestal voor de verkoper.
- Energieprestatiecertificaat (EPC): geeft aan hoe energiezuinig de woning is. Je hebt doorgaans een geldig EPC nodig wanneer je de woning te koop aanbiedt.
- Elektrische keuring: bij de verkoop moet informatie over de staat van de elektrische installatie beschikbaar zijn. Is de installatie niet conform, dan moet de koper in bepaalde gevallen na de verkoop de nodige aanpassingen laten uitvoeren.
- Bodem- of bodemattest: de regels en documenten verschillen per gewest. Informeer bij de notaris welke informatie voor jouw perceel nodig is.
- Stedenbouwkundige informatie: deze gegevens geven onder meer informatie over vergunningen en de stedenbouwkundige bestemming. De aanvraag verloopt doorgaans via de gemeente of de bevoegde overheid.
- Asbestattest: in Vlaanderen is dit in principe vereist bij de verkoop van een gebouw dat vóór 2001 gebouwd is. Er kunnen uitzonderingen gelden.
- Andere documenten: afhankelijk van de woning kunnen ook documenten over bijvoorbeeld een stookolietank, overstromingsrisico of mede-eigendom nodig zijn.
De tarieven voor attesten kunnen verschillen. Vraag offertes op of informeer bij je vastgoedmakelaar, gemeente of notaris welke documenten voor jouw woning vereist zijn. Zo vermijd je dat je betaalt voor een attest dat niet nodig is, of dat je verkoop vertraging oploopt door ontbrekende informatie.
Kosten voor een appartement
Verkoop je een appartement, dan kunnen bijkomende documenten nodig zijn van de syndicus. Denk aan informatie over de gemeenschappelijke delen, de financiële toestand van de vereniging van mede-eigenaars, geplande werken en eventuele achterstallen. Voor het opmaken of bezorgen van bepaalde documenten kan de syndicus een vergoeding aanrekenen.
Vraag deze informatie tijdig aan. De syndicus heeft soms tijd nodig om het verkoopdossier samen te stellen.
Je hypotheek laten doorhalen
Rust er nog een hypotheek op de woning, dan wordt de openstaande lening bij de verkoop meestal terugbetaald met de verkoopopbrengst. Daarnaast kan een hypotheekdoorhaling nodig zijn: de notaris laat de hypotheek officieel schrappen uit de registers.
Daarvoor kunnen notariskosten en administratieve kosten aangerekend worden. Vraag ook aan je bank of er een vergoeding geldt voor de vervroegde terugbetaling van je lening. De precieze bedragen hangen af van je krediet en de resterende looptijd.
Je woning verkoopklaar maken
Niet alle verkoopkosten zijn verplicht. Toch kiezen veel verkopers ervoor om vooraf nog wat te investeren om de woning aantrekkelijker te presenteren. Mogelijke uitgaven zijn:
- kleine herstellingen of een likje verf;
- opruimen, schoonmaken of een verhuisdienst;
- professionele foto’s of een grondplan;
- homestaging of tijdelijke huur van meubels;
- tuinonderhoud of het opruimen van de buitenruimte.
Deze kosten kunnen helpen om een goede eerste indruk te maken, maar het is verstandig om vooraf af te wegen of de investering past bij de verwachte verkoopprijs en de staat van de woning.
Betaalt de verkoper de notariskosten?
Bij een gewone verkoop betaalt de koper doorgaans de kosten voor de aankoopakte, zoals de toepasselijke belastingen en de notariskosten voor de akte. De verkoper betaalt meestal de kosten voor documenten die nodig zijn om de woning te verkopen en eventuele kosten voor het vrijmaken van een hypotheek.
De afspraken kunnen verschillen naargelang de situatie. Laat de kostenverdeling daarom bevestigen door de notaris en neem bijzondere afspraken duidelijk op in de verkoopovereenkomst.
Moet je belasting betalen op de verkoop?
De fiscale gevolgen hangen af van het soort vastgoed, hoe lang je het bezit en of het je eigen woning is. De verkoop van de eigen woning wordt doorgaans anders behandeld dan de verkoop van een tweede verblijf, verhuurpand of bouwgrond. Omdat de regels en uitzonderingen afhankelijk zijn van je persoonlijke situatie, vraag je hiervoor het best advies aan een notaris of belastingadviseur.
Voorbeeld van mogelijke verkoopkosten
Een verkoper kan bijvoorbeeld rekening moeten houden met een makelaarscommissie inclusief btw, de kosten voor de nodige attesten, eventuele dossierkosten van de syndicus en kosten voor de doorhaling van een hypotheek. Daarbovenop kunnen vrijwillige uitgaven komen voor herstellingen, fotografie of homestaging.
Er bestaat dus geen vast totaalbedrag voor de kosten bij de verkoop van een huis. De grootste variabelen zijn meestal de makelaarscommissie, de documenten die voor jouw woning vereist zijn en eventuele hypotheekkosten.
Zo krijg je vooraf zicht op de kosten
- Maak een lijst van de attesten en documenten die voor jouw woning nodig zijn.
- Vraag bij een makelaar een duidelijk tarief inclusief btw en een overzicht van de inbegrepen diensten.
- Informeer bij je bank naar het openstaande saldo en eventuele kosten voor vervroegde terugbetaling.
- Vraag de notaris naar de mogelijke kosten voor een hypotheekdoorhaling en de verkoopakte.
- Voorzie een budget voor eventuele herstellingen en de presentatie van de woning.
Met een goed overzicht van de verkoopkosten weet je beter welk bedrag je na de verkoop ongeveer overhoudt. Voor bedragen en verplichtingen die afhangen van je gewest of persoonlijke situatie is advies van een notaris een verstandige stap.
9 Tips om de Kosten bij de Verkoop van je Huis te Beheren in België
- Vraag meerdere makelaars offertes voor hun commissie.
- Controleer of de makelaarsvergoeding inclusief btw is.
- Voorzie budget voor een geldig EPC-attest.
- Reken op kosten voor het bodemattest.
- Vraag tijdig de stedenbouwkundige inlichtingen aan.
- Laat nagaan of een elektrische keuring nodig is.
- Verkoop je een appartement? Vraag documenten aan de syndicus.
- Informeer bij je bank naar de kosten voor schrapping van de hypotheek.
- Neem alle verkoopkosten mee in je gewenste netto-opbrengst.
Vraag meerdere makelaars offertes voor hun commissie.
Vraag bij verschillende vastgoedmakelaars een offerte op en vergelijk hun commissies zorgvuldig. Kijk niet alleen naar het percentage, maar ook naar het totaalbedrag inclusief btw en welke diensten inbegrepen zijn, zoals publiciteit, bezoeken, onderhandelingen en administratieve opvolging. Zo ontdek je wat je precies krijgt voor de prijs en kan je een makelaar kiezen die past bij je woning en je budget.
Controleer of de makelaarsvergoeding inclusief btw is.
Controleer altijd of de makelaarsvergoeding inclusief btw is. Makelaars vermelden hun commissie soms exclusief btw, waardoor het uiteindelijke bedrag hoger uitvalt dan je verwacht. Vraag daarom vooraf om een duidelijk overzicht van de totale kosten, inclusief 21% btw en eventuele bijkomende vergoedingen. Zo weet je precies welk bedrag je aan de makelaar betaalt en kom je niet voor verrassingen te staan.
Voorzie budget voor een geldig EPC-attest.
Voorzie in je budget ook de kosten voor een geldig EPC-attest. Dit energieprestatiecertificaat is doorgaans nodig zodra je je woning te koop aanbiedt en geeft kandidaat-kopers informatie over de energiezuinigheid ervan. Is er nog geen geldig attest, laat het dan tijdig opmaken door een erkende energiedeskundige. Zo vermijd je vertraging bij de verkoop en weet je vooraf met welke kosten je rekening moet houden.
Reken op kosten voor het bodemattest.
Hou ook rekening met de kosten voor het bodemattest. In Vlaanderen is dit attest verplicht bij de verkoop van een grond, en de aanvraag gebeurt doorgaans via de notaris. Het tarief hangt af van de situatie en de geldende regels. Vraag vooraf na hoeveel het attest kost en wie de aanvraag regelt, zodat je deze uitgave tijdig in je verkoopbudget kunt opnemen.
Vraag tijdig de stedenbouwkundige inlichtingen aan.
Vraag de stedenbouwkundige inlichtingen tijdig aan bij je gemeente. Het verzamelen en afleveren van deze gegevens kan even duren, terwijl ze nodig zijn om kandidaat-kopers correct te informeren over onder meer vergunningen en de bestemming van het perceel. Door de aanvraag niet uit te stellen, vermijd je vertraging bij de verkoop en eventuele extra kosten door een laattijdig dossier.
Laat nagaan of een elektrische keuring nodig is.
Laat nagaan of een elektrische keuring nodig is. Bij de verkoop van een woning moet je de koper informeren over de staat van de elektrische installatie. Afhankelijk van de beschikbare keuringsverslagen en de situatie kan een nieuwe keuring nodig zijn. Vraag dit tijdig na bij je notaris of een erkend keuringsorganisme, zodat je eventuele kosten en vertraging bij de verkoop kunt vermijden.
Verkoop je een appartement? Vraag documenten aan de syndicus.
Verkoop je een appartement? Vraag dan tijdig de nodige documenten op bij de syndicus. Die informatie kan onder meer gaan over de gemeenschappelijke delen, de financiële toestand van de vereniging van mede-eigenaars, geplande werken en eventuele achterstallen. De syndicus kan een vergoeding aanrekenen voor het samenstellen of bezorgen van het dossier. Door de documenten vroeg aan te vragen, voorkom je vertraging bij de verkoop.
Informeer bij je bank naar de kosten voor schrapping van de hypotheek.
Rust er nog een hypotheek op je woning? Informeer dan bij je bank welke kosten verbonden zijn aan de terugbetaling van je lening en de schrapping van de hypotheek. Voor die schrapping, ook wel hypotheekdoorhaling genoemd, kunnen notariskosten en administratieve kosten gelden. Vraag vooraf een duidelijke raming, zodat je deze uitgaven kunt meenemen in je berekening van de verkoopkosten.
Neem alle verkoopkosten mee in je gewenste netto-opbrengst.
Neem alle verkoopkosten mee wanneer je je gewenste netto-opbrengst bepaalt. Trek dus niet alleen de makelaarscommissie af van de verwachte verkoopprijs, maar houd ook rekening met kosten voor attesten, eventuele hypotheekdoorhaling, documenten van de syndicus en kleine herstellingen of opfriswerken. Zo krijg je een realistischer beeld van het bedrag dat je uiteindelijk overhoudt en kan je je vraagprijs beter onderbouwen.